


Lubuk Linggau Rajawali News— Ali Sopyan menyoroti Belanja Hibah yang Dianggarkan pada Belanja Barang dan Jasa
Berdasarkan hasil pemeriksaan atas dokumen penganggaran dan
pertanggungjawaban belanja diketahui bahwa terdapat pengeluaran dari Belanja
Barang dan Jasa pada Dinas PUPR untuk dihibahkan kepada Pemerintah
Pusat/Lembaga Masyarakat sebesar Rp2.907.326.520,00. Perincian pada
Lampiran 3.
d. Belanja Modal yang Dianggarkan pada Belanja Barang dan Jasa
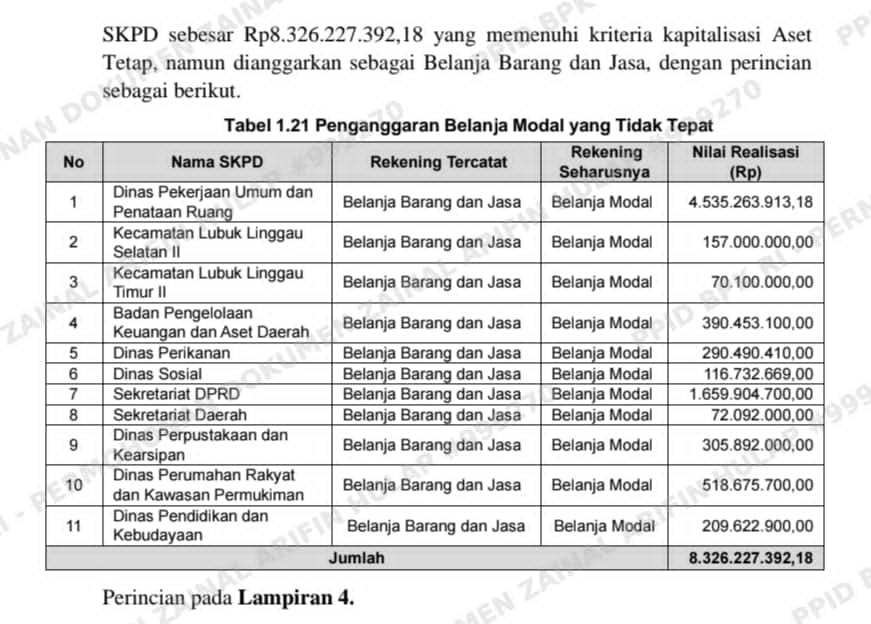
Berdasarkan hasil pemeriksaan atas dokumen penganggaran dan
pertanggungjawaban belanja diketahui bahwa terdapat pengeluaran pada 11SKPD sebesar Rp8.326.227.392,18 yang memenuhi kriteria kapitalisasi Aset
Tetap, namun dianggarkan sebagai Belanja Barang dan Jasa, dengan perincian
sebagai berikut.Perincian pada Lampiran 4.
Hasil permintaan keterangan kepada Kepala Subbagian Perencanaan dan Evaluasi
pada SKPD terkait menunjukkan bahwa ketidaktepatan penganggaran disebabkan oleh
kurangnya kecermatan dalam penyusunan RKA, sehingga masih terdapat penganggaran
yang tidak sesuai dengan klasifikasi belanja. Selain itu, SKPD belum sepenuhnya
memahami ketentuan mengenai substansi Belanja Hibah, Belanja Barang dan Jasa, serta
Belanja Modal, khususnya terkait batasan kapitalisasi dalam menentukan apakah suatu
pengeluaran memenuhi kriteria sebagai Aset Tetap.
Hasil permintaan keterangan lebih lanjut kepada Kepala Bidang Anggaran BPKAD
menunjukkan bahwa penganggaran Belanja Hibah yang dicatat sebagai Belanja Barang
untuk Dijual/Diserahkan kepada Masyarakat antara lain disebabkan oleh keterbatasan
aplikasi SIPD, khususnya dalam mengakomodasi penginputan penerima hibah selain
masyarakat atau badan/lembaga yang dibentuk berdasarkan peraturan perundang-
undangan.
Kondisi tersebut tidak sesuai dengan:
a. PP Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan, Lampiran I.03,
Pernyataan Nomor 02 tentang Laporan Realisasi Anggaran Berbasis Kas pada
Paragraf 37 yang menyatakan bahwa Belanja Modal adalah pengeluaran anggaran
untuk perolehan aset tetap dan aset lainnya yang memberi manfaat lebih dari satu
periode akuntansi. Belanja Modal meliputi antara lain belanja modal untuk
perolehan tanah, gedung dan bangunan, peralatan, aset tak berwujud;
b. Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis
Pengelolaan Keuangan Daerah, Bab II, Anggaran Pendapatan dan Belanja Daerah,
huruf D Belanja Daerah, angka 2 Ketentuan terkait Belanja Operasi, huruf e. Belanja
Hibah pada Lampiran antara lain:Belanja Hibah berupa uang, barang atau jasa dapat dianggarkan dalam APBD
sesuai dengan kemampuan keuangan daerah setelah memprioritaskan
pemenuhan belanja urusan pemerintahan wajib dan belanja urusan
pemerintahan pilihan, kecuali ditentukan lain sesuai dengan peraturan
perundang-undangan; dan
2) Belanja Hibah diberikan kepada antara lain a) pemerintah pusat, hibah kepada
pemerintah pusat diberikan kepada satuan kerja dari kementerian/lembaga
pemerintah nonkementerian yang wilayah kerjanya berada dalam daerah yang
bersangkutan.
c. Lampiran Peraturan Menteri Dalam Negeri Nomor 15 Tahun 2024 tentang Pedoman
Penyusunan Anggaran Pendapatan dan Belanja Daerah Tahun Anggaran 2025 pada
Kebijakan Penyusunan Anggaran Pendapatan dan Belanja Daerah 3.4 Kebijakan
Belanja Daerah 3.4.1.2 Belanja Barang dan Jasa yang menyatakan bahwa Belanja
barang dan jasa digunakan untuk menganggarkan pengadaan barang/jasa yang nilai
manfaatnya kurang dari 12 (dua belas) bulan, termasuk barang/jasa yang akan
diserahkan atau dijual kepada masyarakat/pihak lain dalam rangka melaksanakan
program, kegiatan dan subkegiatan pemerintahan daerah guna pencapaian sasaran
prioritas daerah yang tercantum dalam RPJMD/Rencana Pembangunan Daerah
(RPD) pada SKPD terkait; dan
d. Buletin Teknis Standar Akuntansi Pemerintahan Nomor 04 tentang Penyajian dan
Pengungkapan Belanja Pemerintah Bab V Klasifikasi Menurut Jenis Belanja Bagian
C Contoh Jenis Belanja, Penganggaran, dan Pelaporannya, pada:
1) Poin 1.b Belanja Barang yang menyatakan bahwa Belanja Barang adalah
pengeluaran untuk menampung pembelian barang dan jasa yang habis pakai
untuk memproduksi barang dan jasa yang dipasarkan maupun tidak dipasarkan,
dan pengadaan barang yang dimaksudkan untuk diserahkan atau dijual kepada
masyarakat dan belanja perjalanan;
2) Poin 2.a Kriteria Belanja Modal yang menyatakan bahwa Belanja Modal adalah
pengeluaran anggaran untuk perolehan aset tetap dan aset lainnya yang
memberi manfaat lebih dari satu periode akuntansi. Suatu belanja dapat
dikategorikan sebagai belanja modal jika:
a) Pengeluaran tersebut mengakibatkan adanya perolehan aset tetap atau aset
lainnya yang dengan demikian menambah aset pemerintah;
b) Pengeluaran tersebut melebihi batasan minimal kapitalisasi aset tetap atau
aset lainnya yang telah ditetapkan oleh pemerintah; dan
c) Perolehan aset tetap tersebut diniatkan bukan untuk dijual.
3) Poin 2.b. Konsep Nilai Perolehan yang menyatakan bahwa Belanja Modal
meliputi antara lain: belanja modal untuk perolehan tanah; gedung dan
bangunan; peralatan dan mesin; jalan, irigasi, dan jaringan; aset tetap lainnya;
dan aset lainnya. Komponen Belanja Modal untuk perolehan aset tetap meliputi
harga beli aset tetap ditambah semua biaya lain yang dikeluarkan sampai aset
tetap tersebut siap untuk digunakan, misalnya biaya transportasi, biaya uji coba,
dan lain-lain. Demikian juga pengeluaran untuk belanja perjalanan dan jasa
yang terkait dengan perolehan aset tetap atau aset lainnya, termasuk didalamnya biaya konsultan perencana, konsultan pengawas, dan pengembangan
perangkat lunak (software), harus ditambahkan pada nilai perolehan.
Komponen-komponen tersebut harus dianggarkan dalam APBN/ APBD
sebagai Belanja Modal dan bukan sebagai Belanja Operasional. Tentu harus
diperhatikan nilai kewajaran dan kepatutan dari biaya-biaya lain di luar harga
beli aset tetap tersebut.
Permasalahan tersebut mengakibatkan:
a. Realisasi BelanjaModalsebesarRp156.109.410,00 tidakmenunjukkan klasifikasi
sebenarnya;
b. Kurang saji Belanja Modal sebesar Rp8.326.227.392,18 dan Belanja Hibah
sebesar Rp2.976.605.170,00 (Rp2.907.326.520,00 + Rp69.278.650,00); dan
c. Lebih saji Belanja Barang dan Jasa sebesar Rp11.233.553.912,18
(Rp8.326.227.392,18 + Rp2.907.326.520,00) dan Belanja Modal sebesar
Rp69.278.650,00.
Hal tersebut disebabkan oleh masing-masing Kepala SKPD terkait selaku PA tidak
mematuhi ketentuan klasifikasi penganggaran Belanja Barang dan Jasa, Belanja Modal,
serta Belanja Hibah dalam pelaksanaan penyusunan APBD Tahun 2025.
Atas permasalahan tersebut, Wali Kota Lubuk Linggau menyatakan sependapat
dengan temuan BPK dan akan menindaklanjuti permasalahan tersebut berdasarkan
rekomendasi BPK.
BPK merekomendasikan kepada Wali Kota Lubuk Linggau agar memerintahkan:
a. Sekretaris Daerah selaku Ketua TAPD untuk meningkatkan kecermatan dalam
memverifikasi rancangan RKA SKPD sesuai ketentuan; dan
b. Kepala SKPD terkait untuk mengevaluasi klasifikasi penganggaran Belanja Barang
dan Jasa, Belanja Modal, serta Belanja Hibah dalam RKA SKPD sesuai dengan
ketentuan.
(red)


