


Lahat, Rajawalinews.online
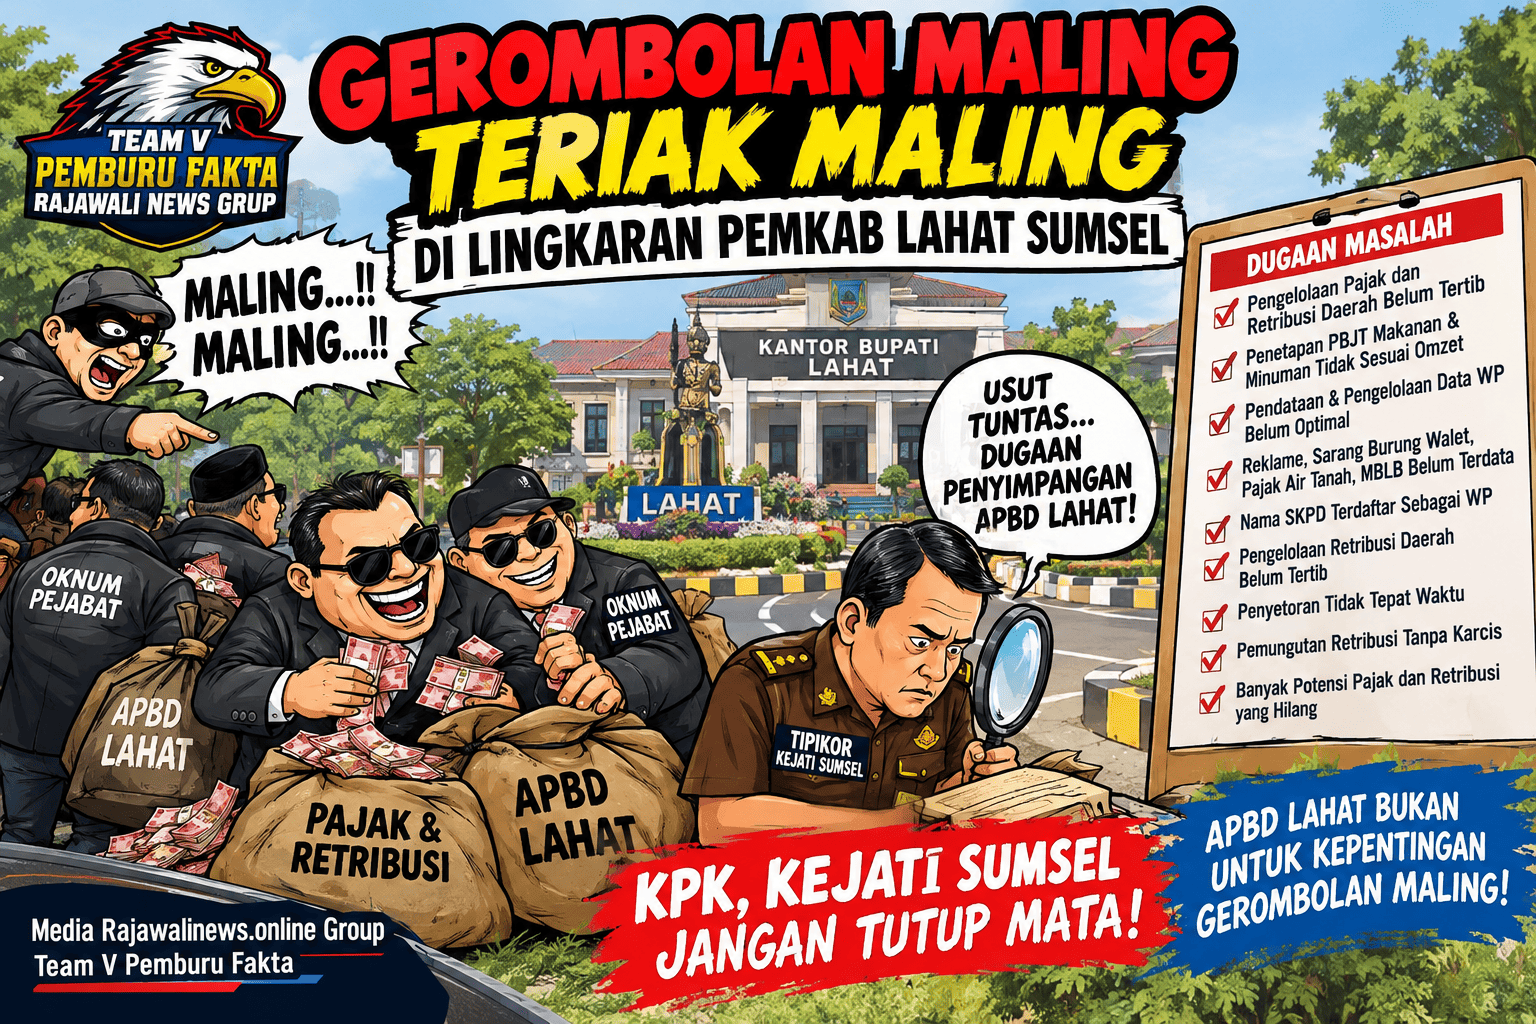
Team V Pemburu Fakta Rajawalinews.online Grup mengendus adanya dugaan gerombolan maling teriak maling . Diminta pihak Tipikor kejaksaan tinggi Sumsel dapat mengusut adanya APBD Pemkab lahat. Menjadi sasaran makanan gerombolan maling teriak maling pasalnya
Pengelolaan Pendapatan Pajak dan Retribusi Daerah Belum Tertib Pemkab Lahat menyajikan pada Laporan Realisasi Anggaran (LRA) Tahun 2025 audited antara lain anggaran Pendapatan Asli Daerah sebesar Rp245.170.874.034,83
dengan realisasi sebesar Rp282.053.532.212,53 atau 115,04% dari anggaran.

Hasil pemeriksaan atas pengelolaan Pajak Daerah pada Bapenda dan Retribusi Daerah secara uji petik pada empat SKPD menunjukkan permasalahan sebagai berikut.
a. Penetapan Besaran Pajak Barang dan Jasa Tertentu (PBJT) Makanan
dan/atau Minuman Belum Berdasarkan Omzet yang Sebenarnya Berdasarkan hasil pemeriksaan pada Surat Pemberitahuan Pajak Daerah (SPTPD) PBJT Makanan dan/atau Minuman TA 2025, diketahui terdapat 82 restoran atau tempat makan yang belum membayarkan pajak berdasarkan omzet.
Perincian disajikan pada Lampiran 1.
Hasil konfirmasi kepada tiga Wajib Pajak (WP) PBJT Makanan dan/atau Minuman
yaitu Wr. Nasi MWi, Wr. NSM, dan LJC, diketahui bahwa Wr. Nasi MWi dan Wr.
NSM dikenakan besaran tarif pajak yang sama setiap bulan yang besarannya masing-
masing Rp200.000,00 dan Rp210.000,00 tanpa melihat omzet yang sebenarnya
sedangkan besaran tarif PBJT Makanan dan/atau Minuman pada LJC bervariasi
setiap bulannya.
Hasil reviu dokumen dan konfirmasi WP diketahui terdapat dua paket kegiatan yang
belum dikenakan PBJT Makanan dan/atau Minuman berdasarkan omzet, yaitu:
1) Belanja makan minum Sekretariat DPRD sebesar Rp2.372.131.600,00 belum
dilaporkan dalam SPTPD Tahun 2025 pada Wr. NSM, sehingga terdapat potensi
kekurangan penerimaan atas PBJT Makanan dan/atau Minuman sebesar
Rp237.213.160,00 (10% x Rp2.372.131.600,00); dan
2) Paket makanan dan minuman KONI Lahat pada LJC belum dilaporkan dalam
SPTPD Tahun 2025 yaitu sebesar Rp162.195.000,00, sehingga terdapat potensi
kekurangan penerimaan atas PBJT Makanan dan/atau Minuman sebesar
Rp16.219.500,00 (10% x Rp162.195.000,00).Pendataan dan Pengelolaan Data WP Belum Optimal
Berdasarkan hasil pemeriksaan dokumen, penelusuran database I-Tax, dan observasi
lapangan, diketahui terdapat permasalahan-permasalahan berikut.
1) Terdapat objek usaha yang belum terdata sebagai WP PBJT Tenaga Listrik
Objek PBJT Tenaga Listrik merupakan penjualan, penyerahan, dan/atau
konsumsi Barang dan Jasa Tertentu yang meliputi tenaga yang dihasilkan oleh
suatu pembangkit tenaga listrik yang didistribusikan untuk berbagai peralatan
listrik.
Berdasarkan data Izin Usaha Penyediaan Tenaga Listrik untuk Kepentingan Sendiri dari data Dinas Energi dan Sumber Daya Mineral (ESDM) Provinsi Sumatera Selatan dan data Nomor Induk Berusaha (NIB) Perusahaan
yang terdaftar dengan nomor Klasifikasi Baku Lapangan Usaha Indonesia
(KBLI) Pembangkitan Tenaga Listrik Kabupaten Lahat Tahun 2023 s.d. 2025 dari
Dinas Penanaman Modal dan Pelayanan Terpadu Satu Pintu (DPMPTSP),
diketahui terdapat 17 pemegang izin usaha/perusahaan Penyediaan Tenaga
Listrik untuk kepentingan sendiri yang belum terdaftar sebagai WP PBJT Tenaga
Listrik, dengan perincian sebagai berikut.
Masih terdapat Reklame yang belum terdaftar WP dan belum ditetapkan Pajak
Reklamenya Berdasarkan hasil observasi lapangan di Jalan Kol. H. Burlian diketahui reklame restoran atau tempat makan atas nama SDj dan SOe belum terdaftar sebagai
Objek Pajak (OP) Reklame dan belum ditetapkan Pajak Reklamenya.
3) Masih terdapat Sarang Burung Walet yang belum terdaftar sebagai OP
Berdasarkan hasil observasi lapangan di Jalan Laskar Rukiah, diketahui terdapat
dua bangunan yang menjadi Sarang Burung Walet yang belum terdaftar sebagai
OP Sarang Burung Walet. Selain itu, di Jalan Amir Hamzah II terdapat satu bangunan Sarang Burung Walet belum terdaftar sebagai OP Sarang Burung Walet.
4) Bidang Pajak Daerah dan Retribusi dan Bidang Pajak Bumi dan Bangunan
Perdesaan dan Perkotaan (PBB-P2) dan Bea Perolehan Hak atas Tanah dan
Bangunan (BPHTB) belum optimal melakukan pendataan WP dan OP
Berdasarkan hasil analisis kegiatan Pemetaan Potensi Objek Pajak Daerah Tahun
2025 oleh Tim Intensifikasi Pendapatan Daerah dan Retribusi Daerah Kabupaten
Lahat Tahun 2025 diketahui bahwa kegiatan ini belum dimanfaatkan untuk
melakukan pendataan WP dan OP baru ataupun pemutakhiran data untuk Pajak
PBB-P2 oleh Bidang Pajak Daerah dan Retribusi dan Bidang PBB-P2 dan
BPHTB.
Berdasarkan keterangan Kepala Bidang Perencanaan, Pengembangan, dan
Informasi Pendapatan Daerah diketahui Tim Intensifikasi Pendapatan Daerah dan
Retribusi Daerah Kabupaten Lahat Tahun 2025 telah melakukan pemetaan
potensi Objek Pajak Daerah Tahun 2025 pada Juli s.d. November 2025, namun
hasil pemetaan tersebut belum dimanfaatkan sebagai bahan untuk melakukan
pendataan WP dan OP baru oleh Bidang Pajak Daerah dan Retribusi dan Bidang
PBB-P2 dan BPHTB hingga pemeriksaan berakhir.
Berdasarkan hasil pemetaan tersebut, diketahui masih banyak potensi WP dan OP
baru yang dapat dilakukan pendataan dan ditetapkan Nomor Pokok Wajib Pajak
Daerah (NPWPD) dan Nomor Objek Pajak Daerah (NOPD) untuk jenis PBJT
Jasa Perhotelan, PBJT Makanan dan/atau Minuman, Pajak Air Tanah, Pajak
MBLB serta pemutakhiran data NOPD PBB-P2.
Perincian hasil pemetaan potensi Objek Pajak Daerah Tahun 2025 disajikan pada Lampiran 2.
c. Nama SKPD Terdaftar Sebagai WP
Berdasarkan hasil pemeriksaan data WP pada aplikasi I-Tax, diketahui terdapat nama
SKPD Kabupaten Lahat yang terdaftar sebagai WP PBJT Makanan dan Minuman
dan Pajak Mineral Bukan Logam dan Batuan (MBLB).
1) PBJT Makanan dan Minuman
Hasil penelusuran pada database WP pada I-Tax menunjukkan terdapat 48 WP
Restoran atas nama SKPD Kabupaten Lahat. Atas kondisi ini, Kepala Bidang
Pajak Daerah dan Retribusi menjelaskan bahwa pendaftaran WP atas nama SKPD
tersebut untuk mengakomodir pembayaran pajak restoran langsung dari SKPD
atas belanja makanan dan minuman SKPD terkait. SKPD yang terdaftar sebagai
WP PBJT Makanan dan/atau Minuman disajikan pada Lampiran 3.
2) Pajak MBLB
Hasil penelusuran pada database WP pada I-Tax menunjukkan terdapat 67 WP
MBLB atas nama SKPD Kabupaten Lahat meskipun pada kenyataannya yang
mengambil MBLB merupakan penyedia yang melakukan paket pekerjaan fisik di
SKPD yang terdaftar sebagai WP MBLB tersebut. Atas kondisi ini, Kepala
Bidang Pajak Daerah dan Retribusi menjelaskan bahwa pendaftaran WP atas
nama SKPD tersebut karena syarat pencairan dana untuk pekerjaan fisik yangmengharuskan nama WP MBLB sama dengan tempat dilaksanakannya pekerjaan
fisik.
SKPD yang terdaftar sebagai WP MBLB disajikan pada Lampiran 4.
d. Pengelolaan Retribusi Daerah Belum Tertib
1) Penyetoran Pendapatan Retribusi Daerah tidak tepat waktu
Hasil pemeriksaan atas register surat tanda setoran serta wawancara kepada
bendahara penerimaan dan juru pungut menunjukkan terdapat penyetoran
pendapatan retribusi disetorkan tidak tepat waktu dengan perincian pada tabel
berikut.
Pemungutan Retribusi Pelayanan Persampahan pada DLH belum tertib Berdasarkan keterangan Bendahara Penerimaan dan Petugas Pembantu Juru Pungut, diketahui bahwa pemungutan Retribusi Pelayanan Persampahan dilaksanakan dengan cara dilakukan penyobekan atau pemotongan karcis retribusi oleh bendahara penerimaan sebelum ada penerimaan retribusi dari Wajib Retribusi (WR).
Karcis yang telah disobek tersebut kemudian dibagikan kepada masing–masing petugas pembantu juru pungut untuk selanjutnya dilakukan penagihan kepada WR. Pembagian karcis tersebut biasanya dilakukan setiap tiga bulan sekali. Sehingga sisa jumlah bonggol karcis tidak mencerminkan realisasi yang sebenarnya.
Selain itu, berdasarkan keterangan pembantu juru pungut,
pernah mengalami kehilangan karcis yang akan digunakan untuk penagihan
retribusi pelayanan persampahan yang menjadi tanggung jawabnya sehingga
harus menggantinya dengan uang yang nominalnya sama dengan karcis tersebut.
3) Terdapat pemungutan retribusi parkir oleh Dinas Perhubungan (Dishub) tanpa
menggunakan karcis
Berdasarkan hasil perhitungan fisik karcis parkir yang telah terealisasi selama
Tahun 2025, diketahui terdapat selisih kurang antara fisik dengan pencatatan
barang persediaan per 31 Desember 2025. Selisih kurang tersebut antara lain
untuk karcis Rp1.500,00 sebanyak 2.049 lembar, karcis Rp2.500,00 sebanyak
1.888 lembar, dan karcis Rp5.000,00 sebanyak 1.052 lembar. Hal ini berarti
terdapat realisasi penerimaan Retribusi Parkir Tepi Jalan Umum yang dilakukan
tanpa menggunakan karcis. Menurut keterangan Bendahara Penerimaan, selama
Tahun 2025 pemungutan retribusi parkir ada yang dilakukan tanpa menggunakan
karcis. Lebih lanjut, berdasarkan Surat Edaran Bupati Lahat Nomor
3077/900/BAPENDA/III/2025 perihal Pengelolaan Retribusi Parkir Tepi Jalan
Umum yang menyatakan bahwa untuk meningkatkan PAD dari Sektor Retribusi
Parkir Tepi Jalan Umum dikembalikan kepada Bapenda terhitung mulai tanggal
1 Januari 2026.Kondisi tersebut tidak sesuai dengan:
a. Lampiran Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan
Keuangan Daerah, pada:
1) Bab V Pelaksanaan dan Penatausahaan, huruf G tentang Penerimaan dan
Penyetoran Pendapatan, pada poin:
a) Angka 1. Ketentuan Umum, Huruf f, yang menyatakan bahwa Bendahara
Penerimaan dilarang menyimpan uang, cek, atau surat berharga yang dalam
penguasaannya:
(1) lebih dari 1 (satu) hari, kecuali dalam hal kondisi geografis daerah sulit
dijangkau dengan komunikasi, transportasi, dan keterbatasan pelayanan
jasa keuangan, serta kondisi objektif lainnya, penyetoran penerimaan
dapat melebihi 1 (satu) hari yang diatur dalam Peraturan Kepala Daerah, dan/atau
(2) atas nama pribadi;
b) Angka 2. Ketentuan Pelaksanaan, huruf a Tahap Penetapan dan Penagihan,
pada:
(1) Bagian 1 Penetapan Pendapatan:
(a) Poin 4 yang menyatakan bahwa Surat Ketetapan Pendapatan
disampaikan kepada wajib pajak/wajib retribusi sebagai dasar pembayaran dan kepada bendahara penerimaan/bendahara
penerimaan pembantu sebagai dasar penagihan;
(b) Poin 6 yang menyatakan bahwa Bendahara Penerimaan/Bendahara
Penerimaan Pembantu melakukan validasi dan verifikasi atas
penerimaan pendapatan berdasarkan dokumen penetapan;
(2) Bagian 2 Penagihan yang menyatakan bahwa proses penagihan secara
manual dilakukan dengan cara:
(a) Petugas pemungut menyampaikan dokumen penetapan
pendapatan dan surat tagih kepada pihak ketiga;
(b) Dokumen penetapan pendapatan yang disampaikan kepada pihak ketiga dibuktikan dengan tanda terima yang ditandatangani oleh pihak ketiga;
(c) Petugas pemungut menyampaikan tanda terima dokumen kepada
Bendahara Penerimaan/Bendahara Penerimaan Pembantu dan
PPK-SKPD;
b. Peraturan Daerah (Perda) Kabupaten Lahat Nomor 1 Tahun 2024 tentang Pajak
Daerah dan Retribusi Daerah, pada:
1) Pasal 3 ayat (2) yang menyatakan bahwa WP PBB-P2 adalah orang pribadi atau
Badan yang secara nyata mempunyai suatu hak atas Bumi dan/atau memperoleh
manfaat atas Bumi, dan/atau memiliki, menguasai, dan/atau memperoleh
manfaat atas Bangunan;Pasal 4 ayat (1) yang menyatakan bahwa Objek PBB-P2 adalah Bumi dan/atau Bangunan yang dimiliki, dikuasai, dan/atau dimanfaatkan oleh orang pribadi atau Badan, kecuali kawasan yang digunakan untuk kegiatan usaha perkebunan,
perhutanan, dan pertambangan;
3) Pasal 17:
a) Ayat (1) yang menyatakan bahwa Subjek Pajak PBJT adalah konsumen
barang dan jasa tertentu; dan
b) Ayat (2) yang menyatakan bahwa WP PBJT adalah orang pribadi atau Badan
yang melakukan penjualan, penyerahan, dan/atau konsumsi barang dan jasa
tertentu;
4) Pasal 18 yang menyatakan bahwa Objek PBJT merupakan penjualan,penyerahan, dan/atau konsumsi barang dan jasa tertentu yang meliputi:
a) Makanan dan/atau Minuman;
b) Tenaga Listrik;
c) Jasa Perhotelan;
d) Jasa Parkir;
e) Jasa Kesenian dan Hiburan;
5) Pasal 24:
a) Ayat (1) yang menyatakan bahwa dasar pengenaan PBJT adalah jumlah yang
dibayarkan oleh konsumen barang atau jasa tertentu;
b) Ayat (2) yang menyatakan bahwa dalam hal tidak terdapat pembayaran
sebagaimana dimaksud pada ayat (1), dasar pengenaan PBJT dihitung
berdasarkan harga jual barang dan jasa sejenis yang berlaku di wilayah Kabupaten;
6) Pasal 25 ayat (1) yang menyatakan bahwa tarif PBJT ditetapkan sebesar 10%
(sepuluh persen);
7) Pasal 28 ayat (2) yang menyatakan bahwa WP Reklame adalah orang pribadi
atau Badan yang menyelenggarakan Reklame;
8) Pasal 29 ayat (1) yang menyatakan bahwa OP Reklame adalah semua
penyelenggaraan Reklame;
9) Pasal 34 Ayat (1) yang menyatakan bahwa Objek PAT adalah pengambilan
dan/atau pemanfaatan Air Tanah;
10) Pasal 35 Ayat (2) yang menyatakan bahwa Wajib PAT adalah orang pribadi atau
Badan yang melakukan pengambilan dan/atau pemanfaatan Air Tanah;
11) Pasal 39 ayat (2) yang menyatakan bahwa WP MBLB adalah orang pribadi atau
Badan yang mengambil MBLB;
12) Pasal 46 ayat (2) yang menyatakan bahwa WP Sarang Burung Walet adalah
orang pribadi atau Badan yang melakukan pengambilan dan/atau mengusahakan sarang Burung Walet;
Red.


