
Rajawalinews.online group
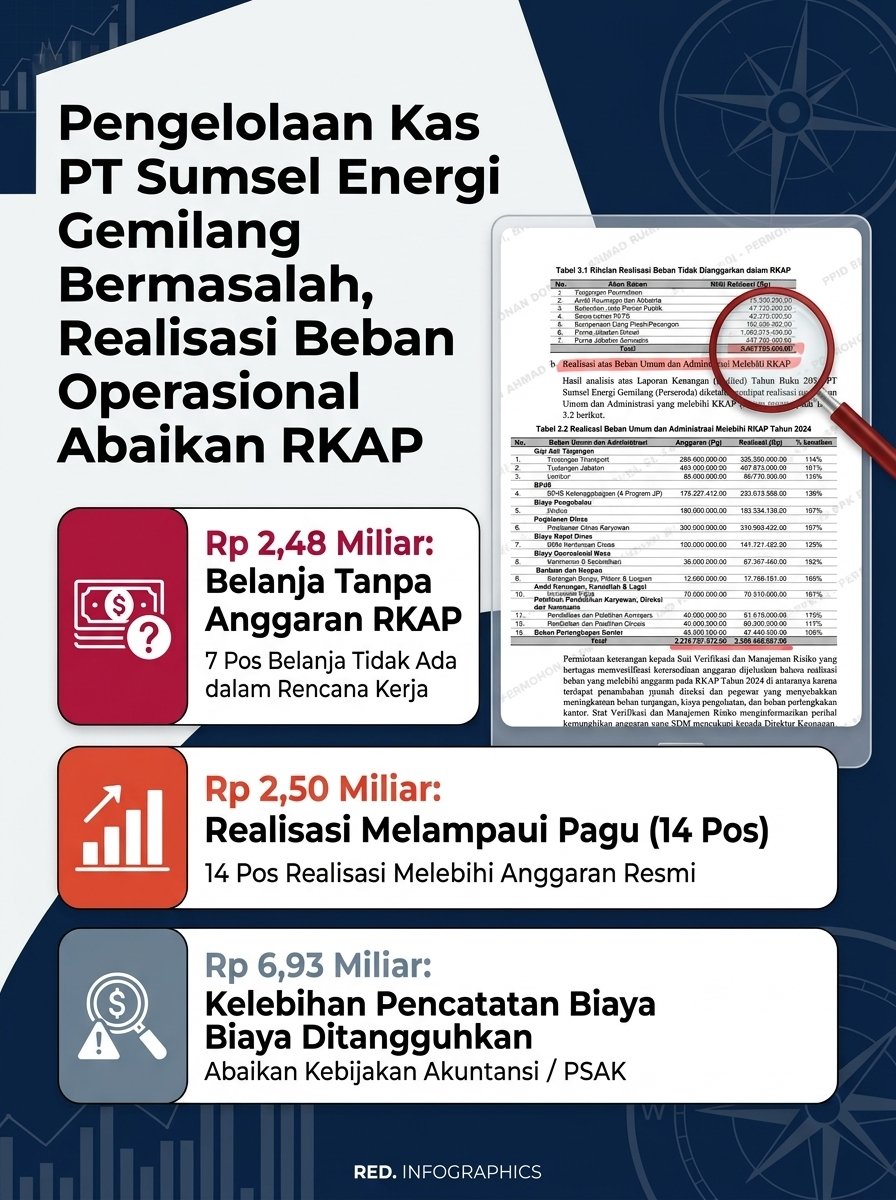
Pengelolaan dan Pertanggungjawaban Pengeluaran Kas atas Beban Umum dan Administrasi Tidak Sesuai Ketentuan Laporan Laba Rugi PT Sumsel Energi Gemilang (Perseroda) Tahun Buku 2024 (audited) dan Semester 1 Tahun 2025 (unaudited) menyajikan saldo Beban Umum dan Administrasi masing-masing sebesar Rp17.622.359.301,00 dan Rp7.869.327.239,00. Beban Umum dan Administrasi merupakan beban yang dikeluarkan perusahaan untuk kegiatan operasional perusahaan secara umum dan tidak berkaitan dengan produksi perusahaan, yang di antaranya berupa Beban Konsumsi dan Rumah Tangga Kantor dan Beban Biaya Pengobatan Direksi.
Dalam menjalankan operasional perusahaan, PT Sumsel Energi Gemilang (Perseroda) telah membuat SOP Pengeluaran Kas dan Bank yang ditetapkan melalui SK Direksi Nomor 04/KPTS/SEG/III/2025 tanggal 10 Maret 2025. SOP bertujuan menjamin setiap pengeluaran kas dan bank dilakukan untuk tujuan yang sah dan sesuai dengan anggaran yang telah disetujui, memastikan setiap pengeluaran tercatat akurat dan dapat dipertanggungjawabkan, serta mencegah penyalahgunaan dana perusahaan melalui pengawasan yang tepat.
PT Sumsel Energi Gemilang (Perseroda) menggunakan dua metode pengeluaran kas yaitu dengan menggunakan kas bank dan kas operasional. Kas bank merupakan pengeluaran yang berasal dari penarikan dana bank menggunakan cek maupun dengan cara transfer ke pihak ketiga melalui aplikasi sistem Mandiri Cash Management (MCM). Sedangkan untuk kas operasional merupakan pengeluaran kas yang berasal dari uang tunai yang dipegang bendahara untuk pembayaran transaksi atas kegiatan rutin operasional dengan maksimal pengeluaran Rp1.000.000,00 per transaksi.
Hasil pemeriksaan dokumen pertanggungjawaban pengeluaran kas operasional atas pembayaran Beban Umum dan Administrasi serta analisis RKAP Tahun 2024 diketahui terdapat permasalahan sebagai berikut.
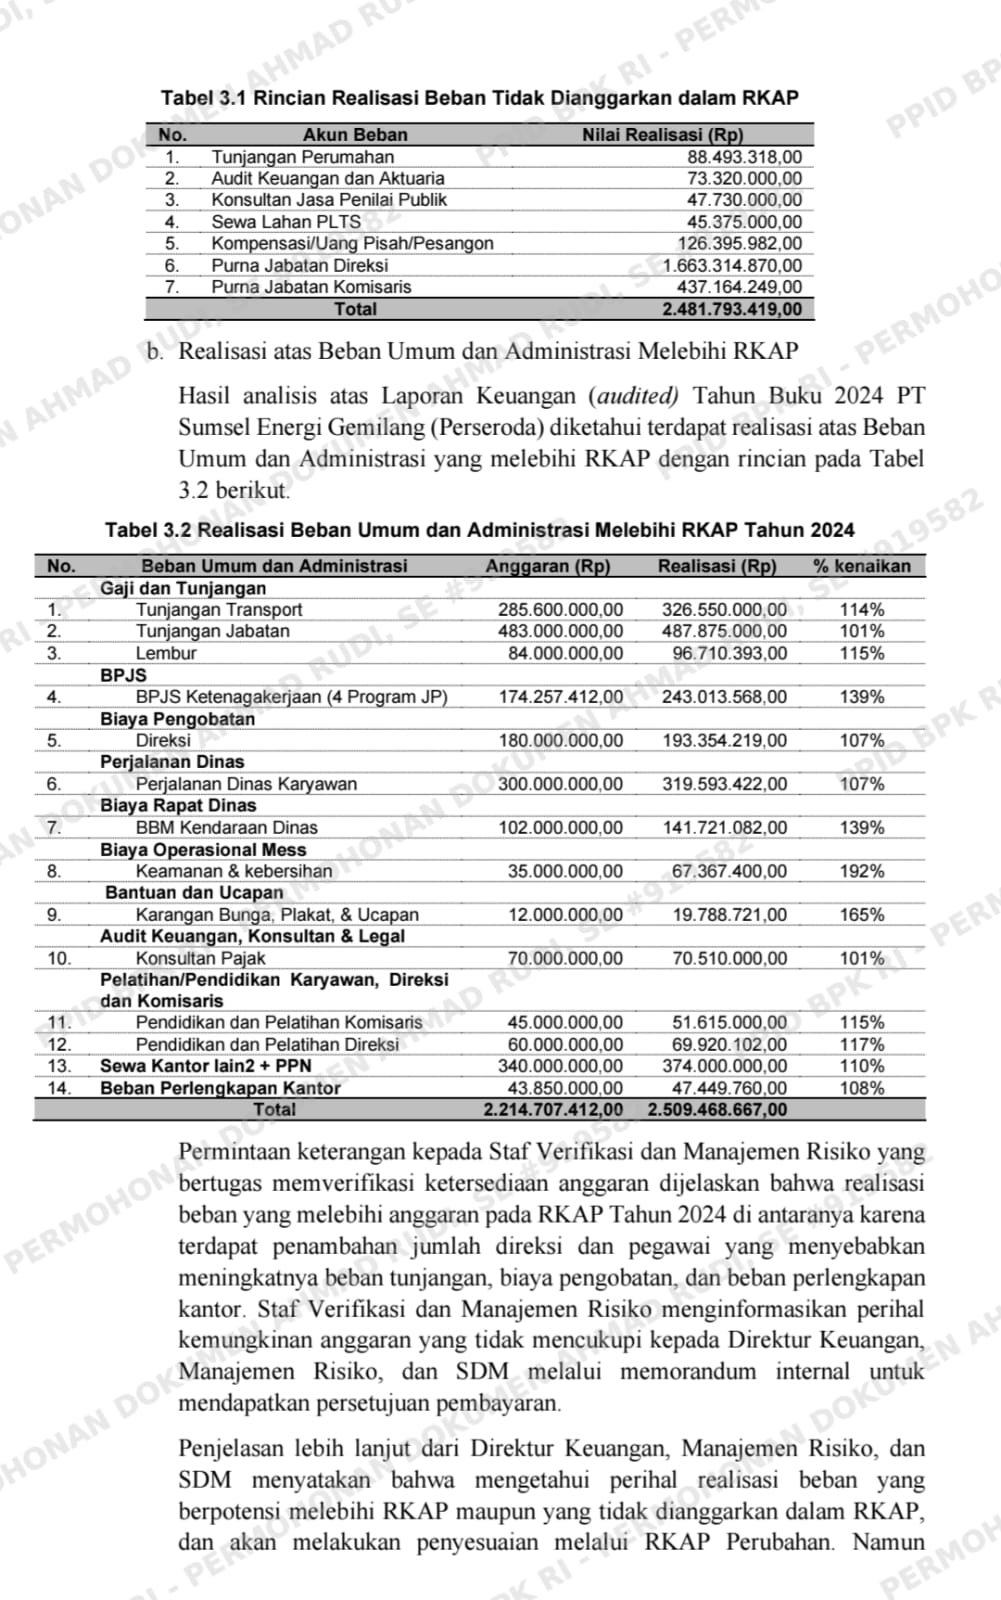
a. Realisasi atas Beban Umum dan Administrasi Tidak Dianggarkan dalam RKAP Hasil analisis kesesuaian realisasi Beban Umum dan Administrasi pada Laporan Keuangan Tahun Buku 2024 dengan RKAP Tahun 2024 menunjukkan terdapat realisasi Beban Administrasi dan Umum yang tidak dianggarkan dalam RKAP dengan rincian pada Tabel 3.1 berikut.Realisasi atas Beban Umum dan Administrasi Melebihi RKAP Hasil analisis atas Laporan Keuangan (audited) Tahun Buku 2024 PT Sumsel Energi Gemilang (Perseroda) diketahui terdapat realisasi atas Beban Umum dan Administrasi yang melebihi RKAP dengan rincian pada Tabel 3.2 berikut.
PSAK Kerangka Konseptual Pelaporan Keuangan pada:
1) Paragraf 2.4 yang menyatakan bahwa Agar informasi keuangan menjadi berguna, informasi tersebut harus relevan dan merepresentasikan secara tepat apa saja yang akan direpresentasikan. Kegunaan informasi keuangan dapat ditingkatkan jika informasi tersebut terbanding (comparable), terverifikasi (verifiable), tepat waktu (timely), dan terpaham (understandable);
2) Paragraf 5.26 yang menyatakan bahwa Penghentian pengakuan adalah penghapusan seluruh atau sebagian aset atau liabilitas yang diakui dari laporan keuangan entitas. Penghentian pengakuan biasanya terjadi ketika item tersebut tidak lagi memenuhi definisi aset atau liabilitas:
a) untuk aset, penghentian pengakuan biasanya terjadi ketika entitas kehilangan pengendalian atas seluruh atau sebagian aset yang diakui.
b. PSAK 238 Aset Tak Berwujud Paragraf 97 yang menyatakan bahwa Jumlah terdepresiasi aset tak berwujud dengan umur manfaat terbatas dialokasikan secara sistematis selama umur manfaatnya.
Amortisasi dimulai ketika aset tersedia untuk digunakan, yaitu ketika aset berada pada lokasi dan dalam kondisi untuk beroperasi sesuai dengan cara yang diintensikan oleh manajemen. Amortisasi dihentikan pada tanggal yang lebih awal antara ketika aset tersebut diklasifikasikan sebagai aset yang dimiliki untuk dijual (atau termasuk dalam kelompok aset lepasan yang diklasifikasikan dalam aset yang dimiliki untuk dijual) sesuai dengan PSAK 105: Aset tidak lancar yang dikuasai untuk dijual dan operasi yang dihentikan dan tanggal ketika aset dihentikan pengakuannya.
Metode amortisasi yang digunakan mencerminkan pola manfaat ekonomi masa depan yang diperkirakan dikonsumsi oleh entitas. Jika pola tersebut tidak dapat ditentukan secara andal, maka digunakan metode garis lurus. Amortisasi yang dibebankan untuk setiap periode diakui dalam laba rugi, kecuali PSAK lain mengizinkan atau mensyaratkan amortisasi tersebut dimasukkan dalam jumlah tercatat aset lain; dan
c. PSAK 208 Kebijakan Akuntansi, Perubahan Estimasi Akuntansi, dan Kesalahan Paragraf 5 yang menyatakan bahwa Kebijakan Akuntansi adalah prinsip dasar, konvensi, peraturan, dan praktik tertentu yang diterapkan entitas dalam penyusunan dan penyajian laporan keuangan.
Permasalahan tersebut mengakibatkan penyajian Biaya Ditangguhkan netto sebesar Rp6.934.736.289,00 dan Akumulasi Amortisasi Biaya Ditangguhkan sebesar Rp3.946.596.331,00 pada Neraca lebih dari yang seharusnya.
Hal tersebut disebabkan oleh:
a. Direktur Keuangan, Manajemen Risiko, dan SDM belum memedomani kebijakan akuntansi PT Sumsel Energi Gemilang (Perseroda);
b. PT Sumsel Energi Gemilang (Perseroda) tidak melakukan tata kelola pengarsipan dokumen dan catatan akuntansi dengan baik sehingga tidak memiliki dasar penyajian yang memadai atas Biaya Ditangguhkan; dan
c. Direksi belum menyusun dan menetapkan SOP terkait prosedur pengadministrasian dokumen bukti transaksi.
Atas permasalahan tersebut, Direktur Utama PT Sumsel Energi Gemilang (Perseroda) menyatakan sependapat dengan temuan BPK dan akan menindaklanjuti rekomendasi atas temuan tersebut.BPK merekomendasikan kepada Direktur Utama PT Sumsel Energi Gemilang (Perseroda) agar:
a. Menyesuaikan penyajian Biaya Ditangguhkan sebesar Rp6.934.736.289,00 dan Akumulasi Amortisasi sebesar Rp3.946.596.331,00 pada Neraca per 31 Desember 2025 sesuai kebijakan akuntansi yang berlaku;Melengkapi SOP Pengeluaran Kas dan Bank dengan prosedur pengadministrasian dokumen bukti transaksi; dan
c. Memerintahkan Direktur Keuangan, Manajemen Risiko dan SDM untuk memedomani kebijakan akuntansi dalam penyusunan laporan keuangan dan melakukan tata kelola pengarsipan dokumen dan catatan akuntansi sesuai SOP.
Direktur Utama PT Sumsel Energi Gemilang (Perseroda) menyatakan sependapat dengan rekomendasi BPK dan akan menindaklanjuti dengan langkah-langkah sebagaimana tertuang di rencana aksi.
Red.