Rajawalinews.online
RAMBO Mengendus adanya dugaan kerugian uang negara , Ali Sopyan Wasekjen Rakyat Membela Prabowo ( RAMBO ) dengan tegas mengatakan pihak PT. Pusri yang di komfirmasi tidak menanggapi ,Sehingga berita ini di muat apa adanya’.
Pasalnya Temuan Pemeriksaan atas Perhitungan HPP Pupuk Bersubsidi
Selain perhitungan HPP Pupuk Bersubsidi tahun 2024, hasil pemeriksaan juga
mengungkapkan permasalahan berikut.
Perjanjian Kerja Bersama dan Surat Keputusan Direksi PT PSP belum mengatur
tentang Tunjangan Pajak secara spesifik.
Perjanjian Kerja Bersama (PKB) adalah kesepakatan tertulis antara pengusaha/perusahaan
dan serikat pekerja yang mengatur hak dan kewajiban kedua belah pihak. PKB antara PT
PSP dengan Serikat Pekerja Tahun 2023 – 2025 ditetapkan berdasarkan Surat Keputusan Direktur Jenderal Pembinaan Hubungan Industrial dan Jaminan Sosial Tenaga Kerja Kementerian Ketenagakerjaan RI Nomor KEP.4/HI.00.01/00.0000.230808008/B/IX/2023
tanggal 13 September 2023.
PT PSP telah menetapkan komponen gaji/upah yang berhak diterima pekerja/karyawan berdasarkan PKB dan Surat Keputusan Direksi PT PSP Nomor SK/DIR/418/2024 tanggal 26 September 2024, yaitu:
1) Gaji pokok;
2) Tunjangan tetap, terdiri dari tunjangan jabatan, tunjangan daerah, dan tunjangan
perumahan;
3) Tunjangan tidak tetap, terdiri dari tunjangan risiko, tunjangan pabrik, tunjangan transport, tunjangan shift, dan tunjangan call out; danTunjangan lain-lain, terdiri dari tunjangan kesejahteraan hari tua, tunjangan cuti tahunan dan cuti besar, tunjangan pengganti fasilitas kendaraan dinas, kompensasi kelebihan jam kerja shift, kompensasi menggantikan kerja shift, upah call out,tunjangan turn around, tunjangan task force, dan tunjangan proyek, tunjangan
kesetaraan, tunjangan pejabat sementara, tunjangan penanggung jawab sementara, dan
tunjangan pelaksana tugas.
Berdasarkan jenis tunjangan dalam PKB dan SK di atas, tidak terdapat tunjangan yang
secara khusus mengenai tunjangan pajak kepada pekerja/karyawan.
Berdasarkan hasil konfirmasi melalui zoom meeting pada tanggal 7 Maret 2025 dengan
Vice President (VP) Operasional SDM diketahui bahwa dasar pemberian tunjangan pajak mengacu kepada PKB Tahun 2023-2025 dan Surat Keputusan Direksi pada poin tunjangan kesetaraan.
VP Operasional SDM menyatakan bahwa tunjangan kesetaraan yang dimaksud
pada PKB dan SK Direksi merupakan tunjangan pajak yang diberikan kepada seluruh pegawai.
Perhitungan tunjangan pajak menggunakan perhitungan Pajak Penghasilan (PPh) 21 untuk masing-masing pekerja. Penghasilan pekerja tidak dipotong atas nilai perhitungan PPh 21 tersebut, sehingga pekerja memperoleh penghasilan bersih dari potongan PPh 21. PT PSP
membayarkan nilai tersebut sebagai tunjangan pajak yang dibebankan pada anggaran perusahaan.
Berdasarkan hasil konfirmasi dengan SVP SDM dan VP Operasional SDM PT PSP tanggal
13 Maret 2025 diketahui bahwa belum ada peraturan perusahaan yang mengatur terkait
tunjangan pajak. Namun berdasarkan dokumen Blueprint Master Data SAP PT PI
(Persero) yang diimplementasikan kepada PT PSP sejak tanggal 4 April 2016, sesuai SK
Direktur Utama Nomor 185 tentang Penetapan Pemberlakukan dan Penerapan Sistem ERP-SAP pada PT PSP, telah mengatur perhitungan tunjangan kesetaraan dalam sistem SAP menggunakan formula dan rate perhitungan PPh 21, sehingga dapat disimpulkan bahwa tunjangan kesetaraan dapat dipersamakan dengan tunjangan pajak.
PT PSP telah merealisaikan gaji dan kesejahteraan pegawai Tahun 2024 sebesar
Rp1.140.970.743.485,00 dari anggaran sebesar Rp1.179.242.000.000,00. Realisasi
tersebut diantaranya dipergunakan untuk membayar tunjangan pajak sebesar
Rp133.124.246.423,00. Tunjangan Pajak tercatat sebagai biaya yang dibebankan dalam General Ledger biaya murni pada Business Process Console SAP, sehingga menjadi beban pemerintah melalui perhitungan HPP Pupuk Bersubsidi.
Kondisi tersebut tidak sesuai dengan Peraturan Pemerintah Nomor 36 Tahun 2021
tentang Pengupahan, pada:
a. Pasal 7 ayat (1) yang menyatakan bahwa Upah terdiri atas komponen:
1) Upah tanpa tunjangan;
2) Upah pokok dan tunjangan tetap;
3) Upah pokok, tunjangan tetap, dan tunjangan tidak tetap; atau
4) Upah pokok dan tunjangan tidak tetap.Pasal 7 ayat (4) yang menyatakan bahwa komponen upah sebagaimana dimaksud pada ayat (1) yang akan digunakan ditetapkan dalam Perjanjian Kerja, Peraturan Perusahaan,atau PKB; dan
c. Pasal 68 ayat (2) yang menyatakan bahwa pajak penghasilan sebagaimana dimaksud
pada ayat (1) dapat dibebankan kepada pengusaha atau Pekerja/Buruh yang diatur dalam Perjanjian Kerja, Peraturan Perusahaan, atau PKB.
Kondisi ini mengakibatkan potensi ketidakpatuhan pembebanan tunjangan pajak sebagai komponen HPP Pupuk Bersubsidi.
Kondisi tersebut terjadi karena:
a. SVP SDM PT PSP kurang cermat dalam menyusun dan mengusulkan PKB kepada
Direktur Utama; dan
b. VP Operasional SDM PT PSP kurang cermat dalam menyusun SK Direktur Utama
tentang Peraturan Gaji.
Atas hal tersebut, PT PSP menyatakan bahwa tunjangan kesetaraan diatur dalam PKB
tahun 2023 – 2025 dan Surat Keputusan Direksi tentang Gaji. Untuk memperjelas detail ketentuan tentang tunjangan kesetaraan merupakan tunjangan pajak, maka PT PSP telah menyusun Surat Keputusan Direksi tentang Tunjangan Kesetaraan Nomor SK/DIR/091/2025 tanggal 1 Maret 2025.
BPK merekomendasikan kepada Direksi PT PSP agar:
a. menyusun PKB untuk periode selanjutnya dengan mencantumkan tunjangan pajak;
b. memberikan sanksi sesuai ketentuan kepada SVP SDM yang kurang cermat dalam
menyusun dan mengusulkan PKB periode 2023-2025 dengan tidak mencantumkan
tunjangan pajak; dan
c. memberikan sanksi sesuai ketentuan kepada VP Operasional SDM yang kurang cermat dalam menyusun SK Direktur Utama tentang Peraturan Gaji yang mengatur tentang tunjangan pajak.
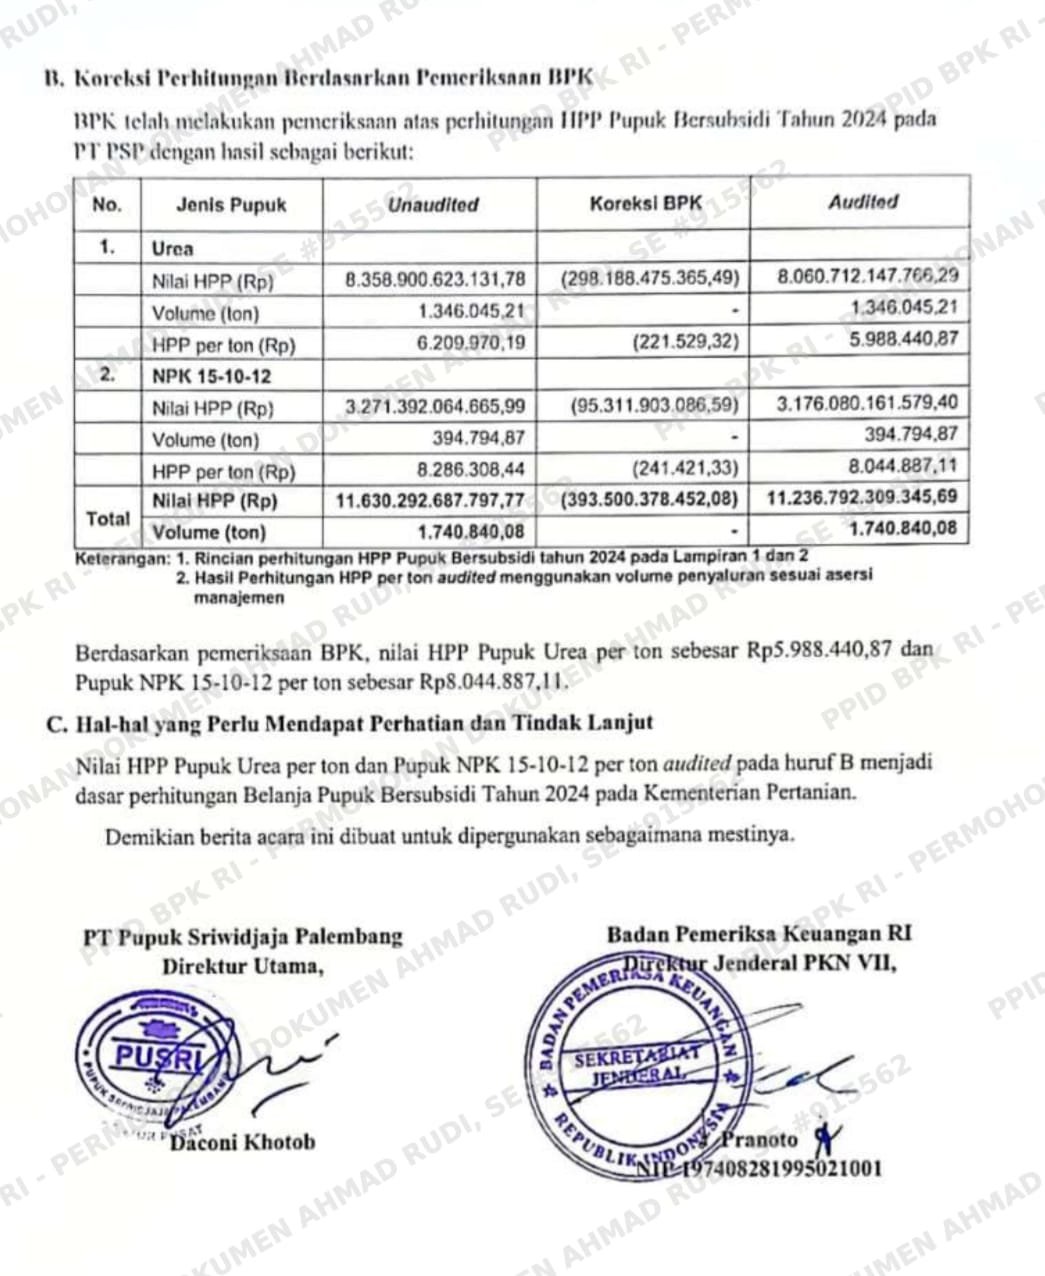
Perhitungan Harga Pokok Penjualan Pupuk Bersubsidi Manajemen PT PSP telah melakukan perhitungan HPP Pupuk Bersubsidi yang mengacu pada Peraturan Menteri Pertanian Nomor 28 Tahun 2020 tentang Komponen HPP Pupuk Bersubsidi untuk Sektor Pertanian dan Pedoman Alokasi Biaya yang ditetapkan oleh
PT PI (Persero). Perhitungan HPP yang dilakukan menggunakan sistem informasi/aplikasi Bussiness Planning and Consolidation (BPC) yang merupakan pengembangan dari SAP-ERP.
Setelah seluruh biaya murni untuk produksi dan distribusi Pupuk Bersubsidi
diidentifikasi, kemudian bagian akuntansi akan melakukan koreksi atas biaya-biaya yang seharusnya tidak diperhitungkan ke dalam komponen perhitungan HPP sesuai Permentan Nomor 28 Tahun 2020. Dari total biaya murni sebesar Rp12.557.182.609.454,00, Bagian Akuntansi telah melakukan koreksi sebesar Rp812.942.453.606,20.
Satuan Pengawasan Internal (SPI) kembali melakukan reviu untuk memastikan
apakah masih terdapat biaya-biaya yang tidak sesuai dengan Permentan Nomor 28 Tahun 2020 yang dibebankan pada perhitungan HPP Pupuk Bersubsidi. Hasil reviu SPI menunjukkan bahwa masih terdapat koreksi sebesar Rp4.169.463.693,00. Dengan demikian, total koreksi yang telah dilakukan manajemen PT PSP adalah sebesar
Rp817.111.917.299,20 (Rp812.942.453.606,20 + Rp4.169.463.693,00), sehingga biaya
murni setelah dilakukan koreksi manajemen adalah sebesar Rp11.740.070.692.154,80
(Rp12.557.182.609.454,00 – Rp817.111.917.299,20).
Berdasarkan hasil pemeriksaan BPK atas perhitungan HPP Pupuk Bersubsidi,
sesuai Risalah Pembahasan Koreksi Biaya Murni dan Alokasi Biaya pada Perhitungan HPP Pupuk Bersubsidi Tahun 2025 PT PSP tanggal 17 April 2025, telah disepakati koreksi sebesar Rp602.420.834.256,64. Namun atas koreksi pada beban pesangon dan imbalan pasca kerja setelah dilakukan proporsi beban per cost centre terdapat cost centre yang sudah dilakukan koreksi manajemen sebesar Rp76.017.331.523,72 sehingga nilai koreksi
BPK menjadi sebesar Rp526.403.502.732,92 (Rp602.420.834.256,64 –
Rp76.017.331.523,72). Atas hasil koreksi BPK tersebut, nilai biaya murni audited menjadi
sebesar Rp11.213.667.189.421,90 dengan rincian pada tabel berikut:
Red.