


Lubuk Linggau Rajawali News— Utang Belanja Tahun 2024 Belum Diselesaikan
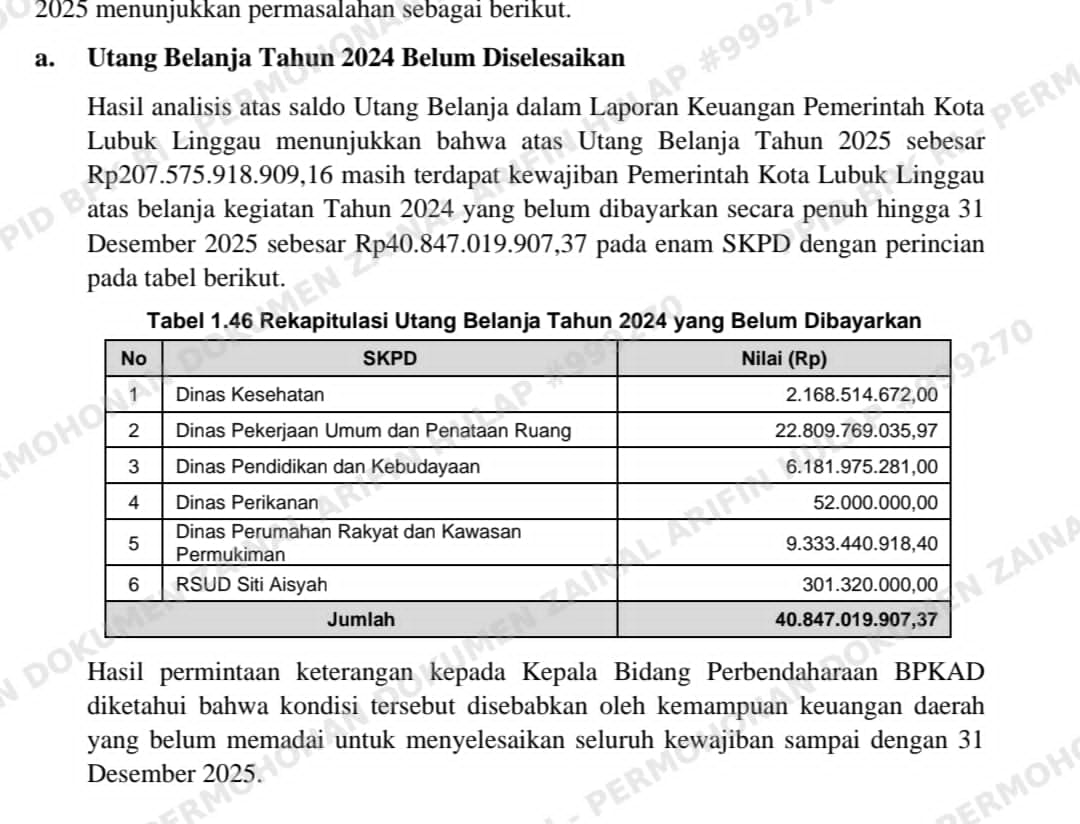
Hasil analisis atas saldo Utang Belanja dalam Laporan Keuangan Pemerintah Kota
Lubuk Linggau menunjukkan bahwa atas Utang Belanja Tahun 2025 sebesar
Rp207.575.918.909,16 masih terdapat kewajiban Pemerintah Kota Lubuk Linggau
atas belanja kegiatan Tahun 2024 yang belum dibayarkan secara penuh hingga 31
Desember 2025 sebesar Rp40.847.019.907,37 pada enam SKPD dengan perincian
pada tabel berikut.Hasil permintaan keterangan kepada Kepala Bidang Perbendaharaan BPKAD
diketahui bahwa kondisi tersebut disebabkan oleh kemampuan keuangan daerah
yang belum memadai untuk menyelesaikan seluruh kewajiban sampai dengan 31
Desember 2025.
Pengakuan Utang Belanja Belum Sesuai Ketentuan
Buletin Teknis Nomor 22 tentang Standar Akuntansi Pemerintahan Akuntansi Utang
Berbasis Akrual tentang Utang Belanja kepada Pihak Ketiga menyatakan bahwa
Utang kepada Pihak Ketiga merupakan kewajiban pemerintah yang timbul dari
kontrak pengadaan barang/jasa atau adanya dana pihak ketiga yang berasal dari
SPM-LS yang sampai dengan tanggal pelaporan belum dibayarkan.
Hasil pemeriksaan menunjukkan bahwa Pemerintah Kota Lubuk Linggau belum
mengikuti ketentuan pengakuan utang tersebut. Hasil permintaan keterangan kepada
Kepala Bidang Perbendaharaan BPKAD menyatakan bahwa pada akhir Tahun 2025,
SKPD tidak melakukan pengajuan SPM untuk pembayaran belanja kepada pihak
ketiga karena keterbatasan dana di Kas Daerah. Selanjutnya, Bidang Perbendaharaan
BPKAD melakukan pendataan utang kepada pihak ketiga secara manual dengan
membandingkan data anggaran, realisasi, dan pembayaran SP2D atas kontrak yang
belum dibayar sampai dengan 31 Desember 2025, kemudian direkonsiliasi dengan
masing-masing SKPD.
Atas paket pekerjaan yang belum dibayar tersebut, disusun Surat Pengakuan Hutang
(SPH) yang ditandatangani oleh masing-masing PA, Penyedia, dan Kepala BPKAD.
Namun sampai dengan pemeriksaan berakhir, Pemerintah Kota Lubuk Linggau
belum menetapkan kewajiban atas kegiatan yang tidak terbayar pada Tahun 2025
dalam bentuk surat keputusan Wali Kota. Berdasarkan keterangan Kepala Bidang
Perbendaharaan BPKAD, kondisi ini disebabkan karena Pemerintah Kota Lubuk
Linggau masih dalam proses pengesahan SPH, sehingga penetapan Utang Belanja
Tahun 2025 belum dilakukan.
Saat penyusunan LHP, Pemerintah Kota Lubuk Linggau telah menetapkan
Keputusan Wali Kota Lubuk Linggau Nomor 7/KPTS/BPKAD/2026 tanggal 13 Mei
2026 tentang Keputusan Wali Kota Lubuk Linggau tentang Utang Belanja
Pemerintah Kota Lubuk Linggau sampai dengan Tahun Anggaran 2025.
c. Perhitungan Utang Belanja Kegiatan Infrastruktur pada Tiga SKPD Tidak
Sesuai Ketentuan
Buletin Teknis Nomor 22 tentang Standar Akuntansi Pemerintahan Akuntansi Utang
Berbasis Akrual tentang pengakuan Utang Belanja Kepada Pihak Ketiga
menyatakan bahwa dalam hal kontrak pembangunan fasilitas atau peralatan, utang
diakui pada saat sebagian/seluruh fasilitas atau peralatan tersebut telah diselesaikan
sebagaimana dituangkan dalam berita acara kemajuan pekerjaan/serah terima, tetapi
sampai dengan tanggal pelaporan belum dibayar.
Hasil telaah atas kebijakan akuntansi Pemerintah Kota Lubuk Linggau diketahui
Pemerintah Kota Lubuk Linggau belum memiliki kebijakan akuntansi yang
mengatur pengakuan utang berdasarkan progres fisik. Kebijakan akuntansi yang
diatur dalam Peraturan Wali Kota Nomor 1 Tahun 2025 hanya mengatur bahwa
untuk transaksi tanpa pertukaran, suatu kewajiban harus diakui atas jumlah terutang
yang belum dibayar pada tanggal pelaporan.
Hasil permintaan keterangan kepada Kepala Subbagian Keuangan masing-masing
SKPD diketahui bahwa pengakuan utang dilakukan dengan cara menyelisihkan nilai
kontrak dengan pembayaran yang telah dilakukan tanpa mempertimbangkan progresfisik pekerjaan. Selain itu, tidak dilakukan koordinasi dengan PPK untuk
memastikan tingkat penyelesaian pekerjaan per 31 Desember 2025, sehingga
pekerjaan yang belum mencapai 100% diakui telah selesai seluruhnya.
Kondisi tersebut menunjukkan bahwa mekanisme verifikasi perhitungan utang
belanja pekerjaan konstruksi belum memadai karena pengakuan kewajiban
dilakukan tanpa mempertimbangkan progres fisik pekerjaan dan tanpa koordinasi
dengan PPK sebagai pihak yang mengetahui tingkat penyelesaian pekerjaan.
Hasil telaah lebih lanjut atas dokumen kontrak pekerjaan, laporan kemajuan fisik
pekerjaan, dan rekapitulasi Utang Belanja Tahun 2025 menunjukkan bahwa terdapat
lebih saji atas saldo Utang Belanja pada Dinas PUPR, Dinas Perakim, dan Dinas
Kesehatan sebesar Rp18.759.378.347,03, dengan perincian pada tabel berikut.Atas permasalahan tersebut, Pemerintah Kota Lubuk Linggau telah melakukan
koreksi atas penyajian saldo Utang Belanja.
Kondisi tersebut tidak sesuai dengan:
a. PP Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan, Lampiran I.10,
Pernyataan Nomor 09 Akuntansi Kewajiban pada Paragraf 36 yang menyatakan
bahwa bila kontraktor membangun fasilitas atau peralatan sesuai dengan spesifikasi
yang ada pada kontrak perjanjian dengan pemerintah, jumlah yang dicatat harus
berdasarkan realisasi fisik kemajuan pekerjaan sesuai dengan berita acara kemajuan
pekerjaan;
b. Buletin Teknis Nomor 22 tentang Standar Akuntansi Pemerintahan Akuntansi Utang
Berbasis Akrual pada:
1) Bab I Angka 1.1. yang menyatakan bahwa Kewajiban merupakan dampak
transaksi masa lalu yang penyelesaiannya mengakibatkan aliran keluar sumber
daya ekonomi. Kewajiban pemerintah dapat timbul dari pengadaan barang dan
jasa atau gaji yang belum dibayar, dan kewajiban pemerintah yang timbul dari
keharusan membayar kembali pinjaman dalam negeri (obligasi), pinjaman
lembaga internasional, pinjaman dari pemerintah lain, atau pinjaman lembaga
keuangan dalam negeri; dan
2) Bab II Angka 2.1.1. yang menyatakan bahwa:
a) Utang kepada pihak ketiga diakui pada saat terdapat klaim yang sah dari
pihak ketiga, yang biasanya dinyatakan dalam bentuk surat penagihan
(invoice) kepada pemerintah terkait penerimaan barang/jasa yang belum
diselesaikan pembayarannya oleh pemerintah. Utang kepada pihak ketiga
juga diakui apabila pada akhir tahun masih terdapat dana yang berasal dari
SPM-LS kepada Bendahara Pengeluaran yang belum diserahkan kepadaPihak yang berhak; dan
b) Dalam transaksi pembelian jasa, utang diakui pada saat jasa/bagian jasa
diserahkan sesuai perjanjian tetapi pada tanggal pelaporan belum dibayar.
Dalam hal kontrak pembangunan fasilitas atau peralatan, utang diakui pada
saat sebagian/seluruh fasilitas atau peralatan tersebut telah diselesaikan
sebagaimana dituangkan dalam berita acara kemajuan pekerjaan/serah
terima, tetapi sampai dengan tanggal pelaporan belum dibayar.
c. Peraturan Wali Kota Nomor 1 Tahun 2025 tentang Perubahan atas Peraturan Wali
Kota Nomor 52 Tahun 2021 tentang Kebijakan Akuntansi pada Klasifikasi
Kewajiban pada:
1) Angka 31 yang menyatakan bahwa Berdasarkan jatuh temponya, kewajiban
dapat diklasifikasikan menjadi kewajiban jangka pendek dan kewajiban jangka
panjang. Berdasarkan paragraf 11 PSAP 09, kewajiban jangka pendek adalah
kewajiban yang diharapkan dibayar dalam waktu 12 (dua belas) bulan setelah
tanggal pelaporan, sedangkan kewajiban jangka panjang adalah kewajiban yang
diharapkan dibayar dalam waktu lebih dari 12 (dua belas) bulan setelah tanggal
pelaporan; dan
2) Angka 35 yang menyatakan bahwa Kewajiban jangka pendek lainnya adalah
kewajiban yang jatuh tempo dalam waktu 12 (dua belas) bulan setelah tanggal
pelaporan. Misalnya bunga pinjaman, utang jangka pendek dari pihak ketiga,
utang Perhitungan Fihak Ketiga (PFK), dan bagian lancar utang jangka panjang.
Permasalahan tersebut mengakibatkan:
a. Potensi adanya risiko gugatan dari pihak ketiga atas Utang Belanja Tahun 2024 yang
belum dibayarkan sebesar Rp40.847.019.907,37;
b. Risiko ketidakakuratan data Utang Belanja yang digunakan dalam penyusunan
laporan keuangan; dan
c. Risiko pembayaran atas pekerjaan yang belum sepenuhnya dilaksanakan.
Hal tersebut disebabkan oleh:
a. Kepala BPKAD:
1) Kurang cermat dalam mengendalikan pengukuran, penyajian, dan pembayaran
utang;
2) Belum mengusulkan penyesuaian kebijakan akuntansi yang mengatur
pengakuan utang berdasarkan progres fisik;
b. Kepala Bidang Perbendaharaan BPKAD belum optimal dalam melakukan verifikasi
dan penatausahaan Utang Belanja pada akhir tahun anggaran;
c. Kepala Dinas PUPR, Kepala Dinas Perakim, dan Kepala Dinas Kesehatan kurang
cermat dalam menyampaikan informasi mengenai Utang Belanja.
Atas permasalahan tersebut, Wali Kota Lubuk Linggau menyatakan sependapat
dengan temuan BPK dan akan menindaklanjuti permasalahan tersebut berdasarkan
rekomendasi BPK.Sekretaris Daerah selaku Ketua TAPD untuk menganggarkan dan melakukan
pembayaran atas Utang Belanja Tahun 2024;
b. Kepala BPKAD untuk:
1) Lebih cermat dalam pengukuran, penyajian, dan pembayaran Utang Belanja
sesuai ketentuan;
2) Mengusulkan penyesuaian kebijakan akuntansi yang mengatur pengakuan
utang berdasarkan progres fisik;
3) Menginstruksikan Kepala Bidang Perbendaharaan agar:
a) Menyusun mekanisme penatausahaan dan rekonsiliasi Utang Belanja yang
dilakukan secara tertib dan tepat waktu; dan
b) Memastikan pengakuan Utang Belanja dilakukan berdasarkan hasil
verifikasi yang memadai.
c. Kepala Dinas PUPR, Kepala Dinas Perakim, dan Kepala Dinas Kesehatan untuk
melakukan verifikasi dan koordinasi dengan PPK atas usulan penetapan Utang
Belanja.
(red)


