


Banyu Asin Rajawali News— Penetapan Target Retribusi Pelayanan Kesehatan pada BLUD RSUD Bayu
Asih Tidak Berdasarkan Data Potensi yang Realistis dan Kemampuan
Membayar Kewajiban Lancar yang Rendah
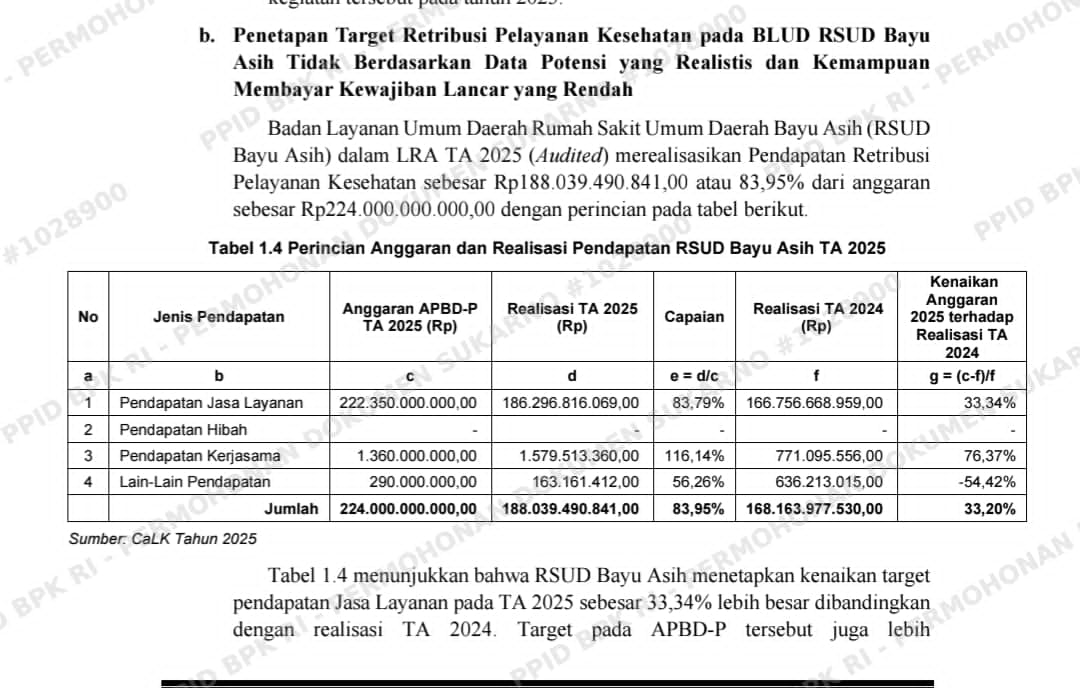
Badan Layanan Umum Daerah Rumah Sakit Umum Daerah Bayu Asih (RSUD
Bayu Asih) dalam LRA TA 2025 (Audited) merealisasikan Pendapatan Retribusi
Pelayanan Kesehatan sebesar Rp188.039.490.841,00 atau 83,95% dari anggaran
sebesar Rp224.000.000.000,00 dengan perincian pada tabel berikut.Tabel 1.4 menunjukkan bahwa RSUD Bayu Asih menetapkan kenaikan target
pendapatan Jasa Layanan pada TA 2025 sebesar 33,34% lebih besar dibandingkan
dengan realisasi TA 2024. Target pada APBD-P tersebut juga lebihtinggi/mengalami kenaikan sebesar Rp23.688.948.899,00 atau 11,92% jika
dibandingkan dengan target pada APBD murni sebesar Rp198.661.051.101,00.
Target pada APBD-P sebesar Rp224.000.000.000,00 tersebut di antaranya
merupakan target atas pendapatan Pelayanan Pasien Badan Penyelenggara Jaminan
Sosial (BPJS) sebesar Rp196.230.990.880,00 dengan realisasi sebesar
Rp171.164.866.924,00 (87,23%) dan pendapatan Pelayanan Pasien Jaminan
Pelayanan Kesehatan Masyarakat Purwakarta Istimewa (Jampis) sebesar
Rp7.000.000.000,00 dengan realisasi sebesar Rp0,00. Target pendapatan
pelayanan pasien BPJS sebesar Rp196.230.990.880,00 tersebut lebih tinggi
27,40% dibandingkan realisasi TA 2024 yang hanya sebesar
Rp154.028.039.004,00.
Hasil wawancara dengan Wakil Direktur Umum dan Keuangan, Kabag
Program Perencanaan dan Sistem Informasi (SI) dan Kabag Keuangan dan
Akuntansi RSUD Bayu Asih menunjukkan hal-hal sebagai berikut.
1) RSUD Bayu Asih menyusun anggaran pendapatan Pelayanan Pasien BPJS
pada TA 2025 berdasarkan hal-hal sebagai berikut.
a) Tren kenaikan kunjungan pasien sejak 2023 s.d. 2024;
b) Isu kenaikan tarif BPJS dari tarif Indonesia Case Based Groups (INA-
ACBGs) menjadi tarif Indonesia Diagnosis-Related Groups (INA-DRGs)
dengan estimasi kenaikan sekitar 10%, sehingga dengan asumsi kenaikan
tarif tersebut dan dengan tren kenaikan kunjungan, maka anggaran
pendapatan direncanakan meningkat pada tahun 2025. Namun demikian
sampai dengan akhir tahun 2025, kenaikan tarif BPJS tersebut belum
ditetapkan oleh BPJS; dan
c) Rencana adanya bantuan dari pemerintah provinsi untuk pembangunan
gedung pelayanan baru di tahun 2025, sehingga akan menambah jumlah
pasien yang dapat dilayani pada tahun 2025.
2) RSUD Bayu Asih menganggarkan pendapatan Pelayanan Pasien Jampis hanya
berdasarkan informasi secara lisan yang menyatakan bahwa Pemkab
Purwakarta telah mengalokasi anggaran untuk pembayaran Jampis pada APBD
TA 2025 Pemkab Purwakarta sebesar Rp7.000.000.000,00. RSUD Bayu Asih
tidak melakukan konfirmasi apakah anggaran untuk pembayaran Jampis
tersebut memang sudah teralokasikan pada APBD atau tidak.
Kondisi tersebut menunjukkan bahwa perencanaan pendapatan RSUD Bayu
Asih belum optimal karena masih menggunakan informasi yang relatif belum dapat
dipastikan kebenarannya.
Penetapan target pendapatan yang realistis dan akurat merupakan salah satu
aspek penting dalam perencanaan dan penganggaran belanja daerah secara terukur.
Capaian pendapatan retribusi pelayanan kesehatan yang dianggarkan terlalu tinggi
ternyata hanya dapat direalisasikan sebesar 83,95% sampai dengan 31 Desember
2025. Dengan tidak tercapainya target pendapatan tersebut, RSUD Bayu Asih
mengalami kesulitan dalam membayar belanja daerah yang dilaksanakan untuk
operasional dan untuk membayar kewajiban lancar tahun 2024 yang mencapai Rp43.975.329.243,00.RSUD Bayu Asih pada tahun 2025 dan 2024 menyajikan saldo Kas BLUD,
Piutang BPJS dan Kewajiban Lancar dengan perincian sebagai berikut.Tabel 1.5 menunjukkan bahwa RSUD Bayu Asih memiliki kewajiban lancar
per 31 Desember 2024 sebesar Rp43.975.329.243,00. Pada Tahun 2025 RSUD
Bayu Asih belum memiliki strategi yang optimal dalam rangka melunasi kewajiban
lancar Tahun 2024 tersebut. Hal tersebut terlihat dari tidak adanya kajian/analisis
untuk melakukan rasionalisasi belanja pada Tahun 2025. Selain itu juga diketahui
bahwa RSUD Bayu Asih merealisasikan belanja yang signifikan untuk belanja
modal peralatan mesin pada periode Januari s.d. Maret 2025. Belanja dengan nilai
signifikan pada awal tahun tersebut di antaranya untuk belanja modal peralatan
mesin sebanyak 15 paket sebesar Rp22.668.809.732,00.
Tabel 1.5 di atas juga menunjukkan bahwa pada 31 Desember 2025 RSUD
Bayu Asih memiliki saldo Kewajiban Lancar sebesar Rp68.463.207.959,00 atau
naik 55,69% dibandingkan dengan Tahun 2024 sebesar Rp43.975.329.243,00.
Nilai utang belanja tersebut tidak diimbangi dengan saldo kas BLUD yang hanya
sebesar Rp616.153.410,00 dan piutang pasien BPJS sebesar Rp18.766.243.390,00
pada 31 Desember 2025.
Atas permasalahan tersebut, Wakil Direktur Umum dan Keuangan, Kabag
Program Perencanaan dan SI dan Kabag Keuangan dan Akuntansi RSUD Bayu
Asih menjelaskan hal-hal sebagai berikut.
1) Pada tahun 2025, proses efisiensi belanja belum optimal dilakukan. Hal itu
disebabkan karena bagian/bidang teknis yang berkaitan dengan belanja masih
beranggapan bahwa setiap kegiatan yang telah dianggarkan, maka dapat
direalisasikan belanjanya, tanpa melihat ketersediaan kas. Selain itu pada tahun
2025 Analisa Kas Belanja (AKB) juga belum optimal dilaksanakan dalam
rangka menyaring belanja-belanja prioritas yang memang perlu dilaksanakan
dan menunda pelaksanaan belanja yang bukan prioritas hingga arus kas mampu
untuk membiayai belanja tersebut.
2) Pada tahun 2025, RSUD Bayu Asih belum memiliki kebijakan/strategi
pelunasan utang tahun-tahun sebelumnya. Namun demikian pada tahun 2026
RSUD Bayu Asih telah menyusun jadwal pelunasan utang tahun 2025 yang
direncanakan akan lunas pada Juli 2026.
Kondisi tersebut tidak sesuai dengan Peraturan Pemerintah Nomor 12 Tahun
2019 tentang Pengelolaan Keuangan Daerah pada Pasal 24:Ayat (4) menyatakan bahwa “Penerimaan Daerah yang dianggarkan dalam APBD
sebagaimana dimaksud pada Ayat (2) merupakan rencana Penerimaan Daerah yang
terukur secara rasional yang dapat dicapai untuk setiap sumber Penerimaan Daerah
dan berdasarkan pada ketentuan peraturan perundang-undangan”; dan
b. Ayat (5) menyatakan bahwa “Pengeluaran Daerah yang dianggarkan dalam APBD
sebagaimana dimaksud pada Ayat (3) merupakan rencana Pengeluaran Daerah
sesuai dengan kepastian tersedianya dana atas Penerimaan Daerah dalam jumlah
yang cukup.”
Permasalahan tersebut mengakibatkan:
a. Target pendapatan pajak dan retribusi daerah belum sepenuhnya dapat
dimanfaatkan pengambilan keputusan terkait belanja, pembiayaan dan kebijakan
fiskal oleh pemangku kepentingan; dan
b. Kewajiban lancar TA 2025 sebesar Rp68.463.207.959,00 membebani keuangan
RSUD Bayu Asih pada tahun anggaran berikutnya.
Permasalahan tersebut disebabkan oleh:
a. Sekretaris Daerah selaku Ketua TAPD belum sepenuhnya mempertimbangkan
kemampuan PAD yang rasional dapat dicapai dalam penyusunan anggaran
pendapatan Pajak Daerah dan Retribusi Pelayanan Kesehatan TA 2025;
b. TAPD belum memverifikasi RKA Bapenda dan RSUD Bayu Asih dan
mengevaluasi rancangan APBD dan APBD-P secara memadai, khususnya terkait
penetapan anggaran pendapatan pajak daerah dan retribusi pelayanan kesehatan
selama satu tahun;
c. Kepala Bapenda mengusulkan target pendapatan pajak daerah belum berdasarkan
data potensi pendapatan yang terukur dan realistis;
d. Direktur RSUD Bayu Asih belum melaksanakan pengawasan dan pengendalian
kinerja bawahannya terkait penyusunan target pendapatan secara optimal, dan
belum menyusun strategi pelunasan kewajiban lancar tahun 2024 dan rasionalisasi
belanja; dan
e. Kabag Program Perencanaan dan SI RSUD Bayu Asih belum menyusun target
pendapatan retribusi pelayanan kesehatan berdasarkan data potensi pendapatan
yang terukur dan realistis.
Atas permasalahan tersebut Pemkab Purwakarta melalui Sekretaris Daerah,
Kepala Bapenda dan Direktur RSUD Bayu Asih menyatakan sependapat dan akan
memperkuat metodologi penetapan target pendapatan berdasarkan data potensi
pendapatan pajak dan retribusi yang akurat dan rasional.
BPK merekomendasikan Bupati Purwakarta agar menginstruksikan:
a. Sekretaris Daerah selaku Ketua TAPD supaya mempertimbangkan kemampuan
PAD yang rasional dapat dicapai dalam penyusunan anggaran pendapatan Pajak
Daerah dan Retribusi Pelayanan Kesehatan;
b. TAPD supaya memverifikasi RKA Bapenda dan RSUD Bayu Asih dan
mengevaluasi rancangan APBD dan APBD-P secara memadai, khususnya terkait
penetapan anggaran pendapatan pajak daerah dan retribusi pelayanan kesehatan
selama satu tahun;
c. Kepala Bapenda supaya mengusulkan target pendapatan pajak daerah berdasarkan
data potensi pendapatan yang terukur dan realistis;
d. Direktur RSUD Bayu Asih supaya:
1) melakukan pengawasan dan pengendalian kinerja bawahannya secara
memadai terkait penyusunan target pendapatan, dan menyusun strategi
pelunasan kewajiban lancar tahun 2025;
2) merancang strategi rasionalisasi pengeluaran/belanja dengan memperhatikan
ketersediaan kas, tingkat ketercapaian pendapatan, dan memprioritas
kebutuhan yang bersifat mendesak untuk kelancaran operasional RSUD Bayu
Asih; dan
3) memerintahkan Kabag Program Perencanaan dan SI untuk menyusun target
pendapatan retribusi pelayanan kesehatan berdasarkan data potensi pendapatan
yang terukur dan realistis.
(red(


