


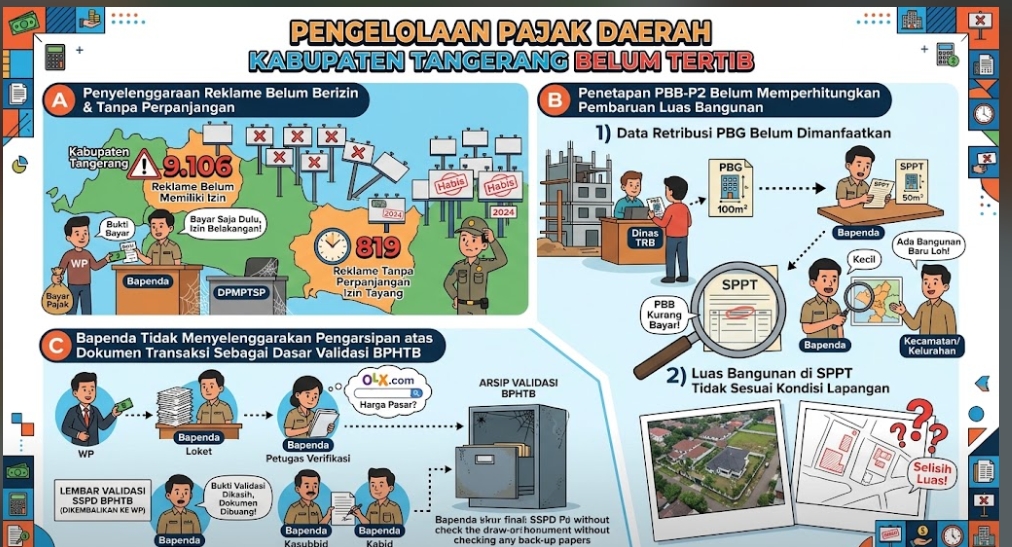
Tangerang Rajawali News— Ali Sopyan menyoroti Penyelenggaraan Reklame Belum Seluruhnya Memiliki Izin dan
Memperpanjang Izin Tayang
Pajak Reklame adalah pungutan daerah atas penyelenggaraan reklame.
Penyelenggara Reklame adalah perorangan atau badan yang menyelenggarakan
reklame baik untuk dan atas namanya sendiri atau untuk dan atas nama pihak lain
yang menjadi tanggungannya.
Hasil pemeriksaan menunjukkan pengelolaan Pajak Reklame belum tertib, dengan
uraian penjelasan sebagai berikut.
1) Sebanyak 9.106 Reklame Belum Memiliki Ijin Penyelenggaraan Reklame
Hasil wawancara dengan Kepala Subbidang Pendataan Pajak Daerah Lainya
Bapenda dan analisis atas dokumen pendapatan Pajak Reklame menunjukkan
bahwa selama Tahun 2024 telah diterbitkan sebanyak 9.925 SKPD Reklame
senilai Rp36.245.109.158,00. Hasil pemeriksaan atas data perizinan
pemasangan reklame yang diterbitkan Dinas Penanaman Modal dan Pelayanan
Terpadu Satu Pintu (DPMPTSP) dan data WP yang menyetorkan Pajak
Reklame menunjukkan bahwa dari 9.925 reklame terdapat sebanyak 9.106
reklame dengan nilai pajak sebesar Rp34.173.810.542,00 yang belum
memiliki izin penyelenggaraan reklame, terdiri dari:
a) Sebanyak 9.023 reklame senilai Rp33.990.395.609,00 telah dilakukan
pembayaran; dan
b) Sebanyak 83 reklame senilai Rp183.414.933,00 sampai dengan
pemeriksaan berakhir tanggal 9 Mei 2025 belum melakukan pembayaran
pajak terutang. Rincian 83 reklame yang belum memiliki izin dan belum
melakukan pembayaran disajikan pada Lampiran 1.
Hasil diskusi lebih lanjut dengan DPMPTSP, SatpolPP, dan Bapenda atas
penyelenggaraan reklame di Kabupaten Tangerang sesuai peraturan
seharusnya melakukan pengurusan perizinan pada DPMPTSP. Setelah izin
dikeluarkan kemudian WP tersebut bisa berkoordinasi dengan Bapenda supaya
reklame tersebut ditetapkan sebagai pajak daerah. Akan tetapi dari sebagian
besar reklame yang tayang dan sudah ditetapkan sebagai pajak daerah
merupakan reklame tidak berizin. WP reklame tanpa pengajuan perizinan ke
DPMPTSP tetap bisa mengajukan ke Bapenda untuk ditetapkan sebagai wajib
pajak. Bapenda hanya meminta secara lisan agar WP tersebut mengajukan izin
ke DPMPTSP dengan tetap mengeluarkan SKPD. Setelah ditetapkan, WP bisa
langsung membayar untuk memperoleh bukti telah bayar pajak, dan bisa
menayangkan reklame. Sehingga pada saat pemeriksaan banyak ditemukan
reklame yang tayang namun tidak ada izin tayangnya.Sebanyak 819 Reklame Belum Mengajukan Perpanjangan Izin Tayang
atas Penyelenggaraan Reklame
Hasil wawancara kepada Kepala Subbidang Pendataan Pajak Daerah Lainya
Bapenda dan analisis atas dokumen pendapatan Pajak Reklame menunjukkan
bahwa sebanyak 819 penyelenggara reklame dengan nilai SKPD sebesar
Rp2.088.648.676,00 yang habis masa tayangnya pada tahun 2024, belum
melakukan izin perpanjangan atas reklame yang ditayangkan. Diketahui dari
819 reklame tersebut sebanyak 805 diantaranya senilai Rp2.071.298.616,00
sudah melakukan pembayaran, sedangkan 14 reklame senilai Rp17.350.060,00
belum melakukan pembayaran. Rincian 14 reklame yang belum mengajukan
perpanjangan izin masa tayang dan belum melakukan pembayaran disajikan
dalam Lampiran 2.
Hasil diskusi lebih lanjut atas penyelenggaraan di Kabupaten Tangerang, WP
tanpa mengajukan perpanjangan izin tayang ke DPMPTSP tetap bisa
menayangkan reklame. WP langsung ke Bapenda untuk dimintakan ketetapan
besaran pajak atas reklame yang akan di tayangkan.
Uraian permasalahan di atas menunjukkan bahwa penyelenggaraan reklame di
Kabupaten Tangerang masih belum tertib. Pemerintah Kabupaten Tangerang juga
diketahui belum memiliki ketentuan yang mengatur tentang mekanisme
pemantauan, penertiban dan pembongkaran atas reklame yang tidak berizin, belum
melaksanakan kewajiban perpajakan dan/atau telah habis masa tayang.
b. Penetapan PBB-P2 Belum Memperhitungkan Pembaruan Luas Bangunan
Dalam pemungutan PBB-P2, Bapenda menerbitkan Surat Pemberitahuan Pajak
Terutang (SPPT) yang mencantumkan perhitungan nilai pajak terutang. Nilai pajak
terhutang dalam SPPT setiap tahun pajaknya ditetapkan berdasarkan Surat
Pemberitahuan Objek Pajak (SPOP) dan Lampiran Surat Pemberitahuan Objek
Pajak (LSPOP) yang dilaporkan oleh wajib pajak kepada Bapenda. Atas informasi
yang diisikan dalam SPOP dan LSPOP menjadi dasar perhitungan oleh tim penilai
di Bapenda untuk menetapkan nilai PBB-P2.
Hasil pemeriksaan menunjukkan terdapat potensi kekurangan penetapan PBB P2
atas luas bangunan yang belum tercantum sebagai objek pajak, dengan uraian
sebagai berikut.
1) Data Retribusi PBG pada Dinas TRB Belum Dimanfaatkan untuk
Memperbarui Data Luas Objek PBB-P2
Retribusi PBG merupakan permohonan persetujuan pembangunan gedung
yang harus diperoleh oleh wajib retribusi, dengan membayar retribusi kepada
Dinas TRB. Pengajuan PBG umumnya dilakukan sebelum melaksanakan
pembangunan atau penambahan luas bangunan, namun bisa juga diajukan pada
saat proses pembangunan atau ketika sudah ada bangunannya. PBG
merupakan persyaratan wajib atas berdirinya sebuah bangunan. Data Retribusi
PBG diantaranya memuat informasi luas bangunan yang diizinkan untuk
dibangun, sehingga data Retribusi PBG seharusnya bisa digunakan untuk
melakukan pembaruan atas basis data PBB-P2.Hasil pemeriksaan menunjukkan bahwa Bapenda belum memanfaatkan data
Retribusi PBG untuk melakukan pembaruan luas banguan pada basis data
PBB-P2. Sub Bidang Pendataan dan Penilaian hanya memperoleh data atas
pembaruan luas bangunan dari UPT, yang didapat dari hasil pendistribusian
SPPT yang dilaksanakan oleh Kecamatan dan Kelurahan dan diinformasikan
bahwa telah ada bangunan baru di wilayahnya.
BPK melakukan analisa perbandingan antara luas bangunan pada basis data
SPPT PBB-P2 Tahun 2024 dengan luas bangunan pada basis data Retribusi
PBG Tahun 2022 dan 2023 untuk objek yang sama. Analisa perbandingan
dilakukan secara uji petik terhadap 45 objek Retribusi PBG kemudian
dilakukan penelusuran ke objek PBB-P2. Hasil pemeriksaan menunjukkan
bahwa luas bangunan objek PBB-P2 lebih kecil dari data luas bangunan pada
basis data Retribusi PBG atas seluruh objek yang diuji petik, bahkan 29
diantaranya merupakan objek yang hanya mencantumkan luas tanah saja di
SPPT PBB sedangkan luas bangunan 0 m2
. Hal ini menunjukkan adanya
potensi nilai penetapan PBB-P2 pada SPPT kurang dari nilai yang sebenarnya
sebesar Rp1.857.470.666,00. Rincian perbandingan data luas bangunan pada
SPPT PBB-P2 dengan Retribusi PBG serta rincian potensi kekurangan nilai
penetapan PBB-P2 disajikan pada Lampiran 3.
2) Luas Bangunan di SPPT PBB-P2 Tidak Sesuai dengan Kondisi di
Lapangan Berdasarkan Hasil Pendataan
Berdasarkan hasil penilaian luas bangunan oleh Sub Bidang Pendataan dan
Penilaian diketahui terdapat perbedaan luas bangunan yang secara fisik berdiri
di atas tanah dengan luas bangunan yang tercantum dalam SPPT PBB-P2.
Kondisi tersebut ditemukan pada sembilan objek dengan selisih nilai
penetapan PBB-P2 Tahun 2024 sebesar Rp7.354.735.866,00. Adapun rincian
perhitungan disajikan pada Lampiran 4.
c. Bapenda Tidak Menyelenggarakan Pengarsipan atas Dokumen Transaksi
Sebagai Dasar Validasi BPHTB
BPHTB adalah pungutan pajak atas perolehan hak atas tanah dan atau bangunan.
Disebutkan bahwa hak atas tanah dan/atau bangunan adalah hak atas tanah,
termasuk hak pengelolaan, beserta bangunan di atasnya. Artinya yang menjadi
objek pajak BPHTB yakni perolehan atas penjualan tanah maupun bangunan.
Perolehan tersebut diantaranya dapat berasal dari pemindahan hak karena terjadi
jual-beli, warisan, penunjukan pembeli dalam lelang, peleburan usaha, pemekaran
usaha, dan hadiah.
Adapun jenis hak dasar yang menjadi objek BPHTB meliputi hak milik, hak guna
usaha, hak guna bangunan, hak pakai, hak milik atas satuan rumah susun, dan hak
pengelolaan. Meski memiliki cakupan objek pajak luas, tidak semua perolehan hak
atas tanah dan/atas bangunan dikenai BPHTB. Subjek BPTHB dikenakan kepada
seorang individu atau badan karena mereka mendapatkan hak atas tanah atau
bangunan secara hukum. Tarif BPHTB ditetapkan sebesar 5% dari harga jual yang
dikurangi dengan Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP).Berdasarkan pemaparan dan wawancara dengan Kepala Bidang Pelayanan,
Penelitian, Verifikasi, dan Pengelolaan Sistem Informasi serta Sub Bidang
Penelitian dan Verifikasi Data Pelaporan Pajak Daerah pada Bapenda, diketahui
proses validasi BPHTB sebagai berikut.
1) WP pada saat mengajukan validasi BPHTB harus sudah membayar atas
BPHTB tersebut (dibuktikan dengan melampirkan bukti bayar).
2) Setelah melakukan pembayaran, WP menyerahkan dokumen diserahkan
kepada petugas loket di Bapenda. Kelengkapan dokumen antara lain:
a) Surat Setoran Pajak Daerah (SSPD) BPHTB;
b) Fotokopi Surat Pemberitahuan Pajak Terutang (SPPT) PBB untuk tahun
yang bersangkutan;
c) Fotokopi KTP wajib pajak;
d) Fotokopi Surat Tanda Terima Setoran (STTS)/struk ATM bukti
pembayaran PBB (Pajak Bumi dan Bangunan) untuk 5 tahun terakhir;
e) Fotokopi Bukti Kepemilikan Tanah seperti sertifikat, akta jual beli, letter
C atau girik.
3) Petugas loket melakukan pengecekan terhadap kelengkapan dokumen yang
dipersyaratkan. Setelah dokumen dinyatakan lengkap, kepada WP diberikan
bukti tanda terima penyerahan berkas BPHTB.
4) Dokumen yang telah diterima dari WP diteruskan kepada petugas verifikasi di
Bapenda. Verifikasi dilakukan dengan menguji kesesuaian atas pembayaran
BPHTB dengan dokumen-dokumen yang dilampirkan. Terkait kesesuaian atau
kebenaran nilai transaksi, petugas verifikasi tidak melakukan pengecekan ke
lokasi untuk memastikan kebenaran besaran transaksi. Petugas melakukan
pengecekan dengan cara melihat harga pasar di sekitar lokasi melalui harga
pasar secara online (olx.com dan situs jual-beli rumah online). Atas
pengecekan tersebut tidak dilakukan dokumentasi, tim verifikasi hanya
memastikan kewajaran transaksi saja tanpa melakukan pendokumentasian.
5) Setelah dilakukan verifikasi dan dinyatakan tidak ada masalah, kemudian
dokumen diserahkan kepada Sub Bidang Penelitian dan Verifikasi Data
Pelaporan Pajak Daerah untuk diberikan pengesahan/validasi terhadap SSPD
BPHTB. Setelah itu dilanjutkan kepada Kepala Bidang Pelayanan, Penelitian,
Verifikasi, dan Pengelolaan Sistem Informasi untuk ditandatangani.
6) Lembar validasi SSPD BPHTB yang telah ditandatangani kemudian
diserahkan kepada WP melalui petugas loket Bapenda bersama dengan
pengembalian seluruh kelengkapan dokumen WP.
Adapun bagan alur penerimaan, verifikasi dan validasi BPHTB dapat digambarkan
sebagai berikut.
(red)


