


Sumsel, Rajawali News— ALI SOPYAN Pimpinan umum Media Rajawali news Grup mengamati hasil pemeriksaan kinerja dan keuangan PT. Metromoba yang berdiri di Pemda Musi Banyuasin yang di sinyalir perusahan BUMD tersebut menjadi ajang sapi perahan.
Dimintak pihak KORTAS TIPIDKOR POLRI
POLDA SUMSEL dapat mengusut haltersebut tegas Ali Sopyan . Pasalnya
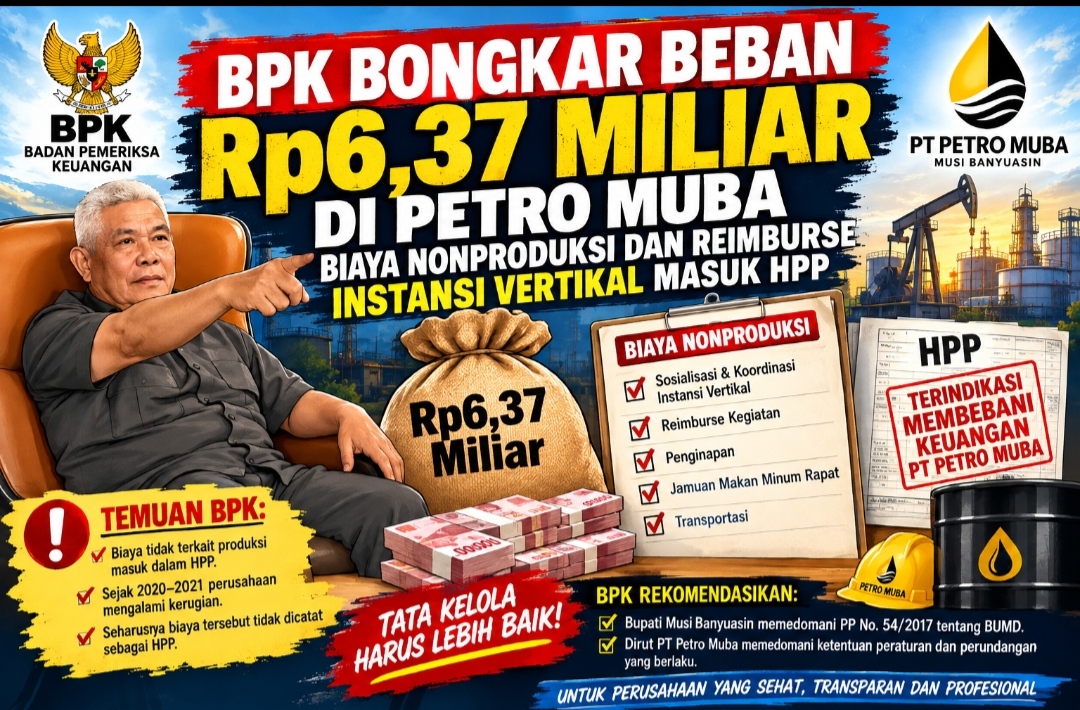
Biaya Sosialisasi dan Koordinasi serta Biaya Reimburse Kegiatan Instansi
Vertikal Terindikasi Membebani PT Petro Muba
Hal tersebut diketahui berdasarkan analisis atas rincian Harga Pokok Produksi (HPP)
PT Petro Muba Tahun 2020 s.d. 2024 (s.d. Oktober). Pemeriksaan atas dokumen
pertanggungjawaban HPP menunjukkan bahwa terdapat biaya-biaya yang tidak terkait
dengan produksi pengangkatan dan pengangkutan minyak bumi, tetapi
diklasifikasikan sebagai bagian dari HPP. Adapun rincian biaya tersebut adalah
sebagai berikut.
Kedua biaya tersebut merupakan kegiatan Instansi Vertikal yang difasilitasi PT Petro
Muba. Berdasarkan keterangan Direktur Utama PT Petro Muba dan pemeriksaan
dokumen pertanggungjawaban diketahui bahwa:
1) Biaya reimburse merupakan biaya yang dibayarkan langsung oleh PT Petro Muba
untuk pelaksanaan kegiatan Instansi Vertikal seperti biaya penginapan, jamuan
makan minum rapat, dan transportasi. Pembayaran tersebut dilakukan kepada
vendor atau pun travel agent sesuai dengan pelaksanaan kegiatan; Biaya Sosialisasi dan Koordinasi merupakan penggantian biaya kepada instansi
vertikal atas pelaksanaan kegiatan yang telah dilaksanakan dan biayanya telah
dikeluarkan oleh instansi tersebut.
Hasil konfirmasi kepada Kantor Akuntan Publik Dra Suharti dan Rekan sebagai pihak
yang mengaudit Laporan Keuangan PT Petro Muba diketahui bahwa biaya-biaya yang
tidak terkait angkat angkut seharusnya tidak dicatat sebagai HPP. Namun, berdasarkan
permintaan dari pihak Manajemen PT Petro Muba maka biaya-biaya tersebut
dimasukkan sebagai bagian dari HPP.
Biaya-biaya yang tidak berkaitan dengan kegiatan operasional PT Petro Muba
terindikasi membebani keuangan PT Petro Muba, mengingat selama periode Tahun
2020 s.d. 2021, laporan keuangan konsolidasian PT Petro Muba mengalami kerugian.
Seharusnya PT Petro Muba mampu meminimalisir biaya-biaya yang tidak terkait
dengan produksi untuk menekan kerugian perusahaan.
Kondisi tersebut tidak sesuai dengan:
a. Peraturan Pemerintah Nomor 54 Tahun 2017 tentang BUMD pada Pasal 108 pada:
1) Ayat (5) yang menyatakan BUMD yang melaksanakan penugasan harus secara
tegas melakukan pemisahan pembukuan mengenai penugasan tersebut dengan
pembukuan dalam rangka pencapaian sasaran usaha perusahaan;
2) Ayat (8) yang menyatakan setiap penugasan sebagaimana dimaksud pada ayat (1)
ditetapkan dengan Peraturan Kepala Daerah;
b. Peraturan Bupati Nomor 100 Tahun 2021 tentang Penerapan Tata Kelola Perusahaan
yang Baik pada BUMD di Lingkungan Pemkab Musi Banyuasin pada Pasal 4 huruf c
yang menyatakan Penerapan prinsip-prinsip GCG pada BUMD, bertujuan untuk
mendorong pengelolaan BUMD secara profesional, efisien, dan efektif, serta
memberdayakan fungsi dan meningkatkan kemandirian Organ Perseroan
Daerah/Organ Perusahaan Umum Daerah;
c. Kontrak Nomor 0915/EP0000/2020-S0 Tanggal 21 September 2020 dan
diamandemen dengan Amandemen 1 Tanggal 20 April 2022 tentang Perjanjian
Memproduksi Minyak Bumi dan Sumur Tua di Lapangan Babat dan Kukui, Desa
Sungai Angit, Kecamatan Babat Toman, Kabupaten Musi Banyuasin, Provinsi
Sumatera Selatan pada:
1) Pasal 9 pada:
a) Ayat (5) yang menyatakan Pihak Kedua (PT Petro Muba) wajib untuk
menyediakan biaya, mempunyai kemampuan teknologi dan tenaga kerja,
proses kerja, peralatan dan/atau fasilitas untuk pelaksanaan Perjanjian
dibawah supervisi, instruksi, dan sistem manajemen HSSE Pihak Kedua
secara mandiri, yang diperlukan untuk mengusahakan, memproduksi dan
mengangkut Minyak Bumi dari Sumur Tua sesuai ketentuan dalam
Perjanjian ini;
b) Ayat (15) yang menyatakan Pihak Kedua dilarang : b. Melakukan
manipulasi baik volume produksi maupun data Sumur Tua yang
berproduksi;Pasal 11 pada:
a) Ayat (1) yang menyatakan Pihak Kedua wajib mempekerjakan tenaga kerja
lokal yang mempunyai kemampuan untuk mengusahakan dan memproduksi
Minyak Bumi dari Sumur Tua;
b) Ayat (11) yang menyatakan Pihak Kedua wajib untuk menjaga, memelihara
dan mengembalikan rona lingkungan dimana sumur tua berada dalam
kondisi aman sesuai ketentuan peraturan perundang-undangan selama
berlakunya Perjanjian dan pada saat berakhirnya Perjanjian ini;
3) Pasal 19 yang menyatakan Pihak Kedua dilarang untuk mengalihkan sebagian
atau seluruh hak dan/atau kewajibannya yang mengakibatkan terjadinya
perubahan pihak dalam Perjanjian ini. Apabila terdapat pengalihan hal dan/atau
kewajiban yang mengakibatkan terjadinya perubahan pihak maka, Pihak Pertama
berhak mengakhiri Perjanjian secara sepihak tanpa ganti rugi dalam bentuk
apapun;
Pernyataan Standar Akuntansi Keuangan Nomor 14 Persediaan pada:
1) Paragraf 07 yang menyatakan biaya pembelian persediaan meliputi harga
pembelian, bea masuk dan pajak lainnya (kecuali yang kemudian dapat ditagih
kembali oleh perusahaan kepada kantor pajak), dan biaya pengangkutan,
penanganan dan biaya lainnya yang secara langsung dapat diatribusikan pada
perolehan barang jadi, bahan dan jasa. Diskon dagang (trade discount), rabat dan
pos lain yang serupa dikurangkan dalam menentukan biaya pembelian; dan
2) Paragraf 13 yang menyatakan beberapa contoh biaya yang dikeluarkan dari biaya
persediaan dan diakui sebagai beban dalam periode terjadinya adalah jumlah
pemborosan bahan, upah, atau biaya produksi lainnya yang tidak normal, biaya
penyimpanan, kecuali biaya tersebut diperlukan dalam proses produksi sebelum
dilanjutkan pada tahap produksi berikutnya, biaya administrasi dan umum yang
tidak memberikan sumbangan untuk membuat persediaan berada dalam lokasi
dan kondisi sekarang, dan biaya penjualan.
Permasalahan di atas mengakibatkan:
PT Petro Muba berisiko mengalami pemutusan perjanjian atau dikenakan sanksi
karena tidak melaksanakan Perjanjian Kerjasama dengan PT Pertamina EP sesuai
dengan ketentuan;
PT Petro Muba berisiko mengalami permasalahan hukum karena mengambil
keuntungan dari penanganan minyak bumi hasil illegal drilling;
Terdapat biaya yang tidak terkait produksi dan membebani keuangan PT Petro Muba
sebesar Rp6.377.847.758,00; dan
Risiko kerugian lingkungan atas tidak dilakukannya kewajiban menjaga dan
memelihara rona lingkungan di lokasi sumur tua.
Hal tersebut disebabkan oleh:
a. Pj. Bupati Musi Banyuasin tidak memedomani Peraturan Pemerintah Nomor 54 Tahun
2017 tentang BUMD dalam memberikan penugasan kepada BUMD; dan
b. Direktur Utama PT Petro Muba tidak menjalankan tugas dan tanggung jawabnya
terkait pelaksanaan kegiatan angkat dan angkut minyak bumi sesuai ketentuan
peraturan dan perundangan yang berlaku.
Direktur Utama PT Petro Muba menyatakan sependapat dengan temuan tersebut dan
akan menindaklanjuti rekomendasi BPK.
BPK merekomendasikan agar:
a. Bupati Musi Banyuasin untuk memedomani Peraturan Pemerintah Nomor 54 Tahun
2017 tentang BUMD dalam memberikan penugasan kepada BUMD; dan
b. Direktur Utama PT Petro Muba untuk memedomani ketentuan peraturan dan
perundangan yang berlaku dalam menjalankan tugas dan tanggung jawabnya terkait
pelaksanaan kegiatan angkat dan angkut minyak bumi.
Atas rekomendasi tersebut, Pj. Bupati Musi Banyuasin dan Direktur Utama PT Petro
Muba menyatakan sependapat dengan rekomendasi BPK dan akan menindaklanjuti sesuai
dokumen rencana aksi.
(red)


