


Sumsel, Rajawalinews.online
SiLPA tidak mencukupi untuk membayar Kewajiban Jangka Pendek
Tahun 2024.Nilai Kewajiban Jangka Pendek per 31 Desember 2024 dan 2023 dapat diuraikan menurut sumber pendanaan pada Tabel 1.3 sebagai berikut.Kewajiban jangka pendek Tahun 2024 tersebut antara lain terdiri atas Utang DBH
sebesar Rp521.170.256.585,00 dan Utang BKBK sebesar Rp564.003.040.743,56. Selanjutnya, untuk membayar kewajiban jangka pendek tersebut, Pemprov Sumsel memiliki sumber pendanaan sebesar
Rp185.007.006.374,36 berupa SiLPA, Investasi Jangka Pendek, serta Piutang
Transfer Pemerintah Pusat dengan rincian pada Tabel 1.4 berikut.
Kas Daerah sebesar Rp52.777.368.467,42 serta Kas Dana BOS dan BOSP
sebesar Rp1.296.597.500,00 merupakan dana terikat yang telah ada
peruntukkannya, sehingga SiLPA yang dapat digunakan adalah Kas di BLUD,
Kas di Bendahara Pengeluaran, dan Kas di Bendahara Penerimaan. Sehingga
sumber pendanaan menjadi sebesar Rp130.933.040.406,94
(Rp185.007.006.374,36 – Rp52.777.368.467,42 – Rp1.296.597.500,00).
Dengan demikian, ketersediaan dana yang dimiliki Pemprov Sumsel untuk
membayar kewajiban Tahun 2024 adalah sebesar Rp130.933.040.406,94.
Kemampuan bayar ini jauh lebih kecil dibandingkan kewajiban Pemprov Sumsel
sebesar Rp1.294.541.775.385,99, sehingga terdapat kesulitan likuiditas untuk
menyelesaikan kewajiban Tahun 2024 sebesar Rp1.163.608.734.979,05
(Rp1.294.541.775.385,99 – Rp130.933.040.406,94). Kesulitan likuiditas
Tahun 2024 ini naik sebesar Rp72.537.678.899,67 atau 6,65% bila dibandingkan dengan Tahun 2023 yaitu bahwa kesulitan likuiditas Tahun 2023 sebesar Rp1.091.071.056.079,38 (Rp1.886.459.417.239,09 – Rp795.388.361.159,71).
Berdasarkan permintaan keterangan kepada TAPD diketahui bahwa Pemprov
Sumsel merencanakan untuk menyelesaikan kewajiban tersebut dengan
pendapatan Tahun 2025. Menurut Kepala BPKAD, kondisi keuangan di akhir
Tahun 2024 seharusnya lebih baik apabila kurang bayar DBH Tahun 2023
sebesar Rp751.604.197.000,00 diberlakukan oleh pemerintah pusat sebagai TDF
pada TA 2024.
Penggunaan pendapatan Tahun 2025 untuk membayar kewajiban Tahun 2024
akan berdampak pada tunda bayar DBH Pajak Provinsi Tahun 2025 ke
kabupaten/kota serta keterbatasan kas Pemprov untuk membiayai belanja Tahun
2025. Dimana kondisi ini merupakan kejadian berulang yang sudah terjadi pada
Tahun 2024 saat menyelesaikan kewajiban Tahun 2023 sebagaimana pernah
disampaikan dalam LHP BPK sebelumnya, termasuk menggunakan dana yang
dibatasi penggunaannya (antara lain DAK, DBH, DID) yang ada di Kas Daerah
sebesar Rp624.734.624.006,21 pada akhir Tahun 2023 dan sebesar
Rp555.532.766.101,81 pada akhir Tahun 2024.
Kepala BPKAD menjelaskan bahwa penggunaan dana yang dibatasi
penggunaannya pada akhir Tahun 2024 tersebut untuk membayar belanja kepada
pihak ketiga dan Belanja BKBK. Kesulitan likuiditas tersebut dikarenakan
anggaran pendapatan disusun tidak sesuai potensi riil dan anggaran belanja tidak
menyesuaikan realisasi pendapatan, sehingga di akhir tahun pendapatan tidak
terealisasi maksimal, sementara belanja telah terikat kewajiban untuk dibayar.
Selanjutnya untuk mengatasi kesulitan likuiditas, Tahun 2025 Pemprov
melakukan efisiensi belanja modal, efisiensi belanja barang dan jasa, serta
efisiensi Belanja BKBK. Efisiensi dilakukan agar bisa menambah belanja wajib
pendidikan, kesehatan dan infrastruktur.Utang BKBK berdampak pada kesulitan likuiditas kabupaten/kota.
Kondisi kesulitan likuiditas keuangan yang dialami Pemprov Sumsel juga
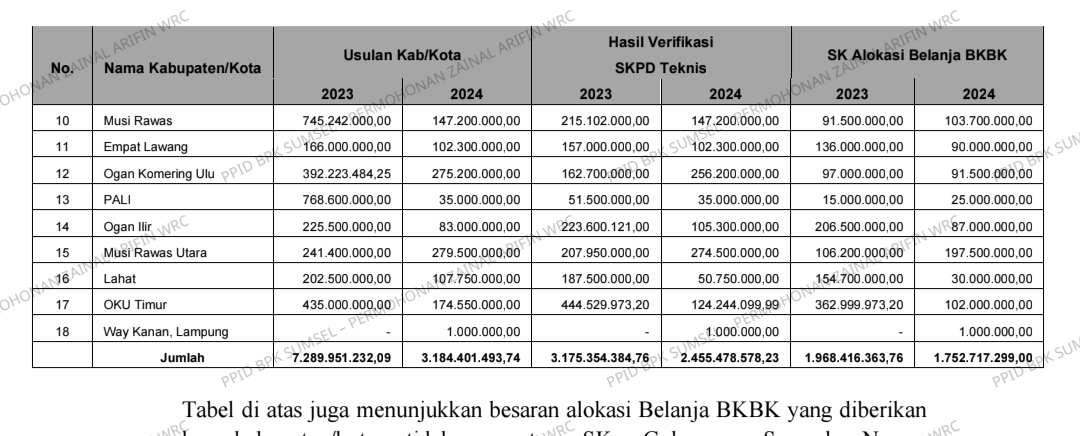
dirasakan dampaknya oleh 17 kabupaten/kota yang menerima Belanja BKBK.Berdasarkan hasil konfirmasi kepada 13 BPKAD pemerintah kabupaten/kota yang memiliki kurang salur BKBK Tahun 2024, bahwa enam kabupaten/kota harus menggunakan saldo kas daerah untuk membayar pihak ketiga atas kegiatan BKBK.
Pemerintah kabupaten/kota lainnya memasukkan nilai kurang salur
tersebut sebagai Utang Belanja karena tidak mampu membayar kepada pihak
ketiga, dan menunggu realisasi kurang salur BKBK dibayarkan oleh Pemprov.
Berdasarkan permintaan data keuangan kabupaten/kota, diketahui bahwa terdapat
13 kabupaten/kota yang menggunakan kas yang dibatasi penggunaannya untuk
membayar kewajiban jangka pendek, termasuk kegiatan yang bersumber dari
Belanja BKBK.
Hasil analisis atas kemampuan seluruh kabupaten/kota membayar kewajiban jangka pendek Tahun 2024 menunjukkan bahwa sebelas kabupaten/kota akan sulit untuk membayar kewajibannya dengan menggunakan saldo kas di Kas Daerah masing-masing. Rincian saldo Kas di Kas Daerah, Kas yang dibatasi penggunaannya dan Kewajiban Jangka Pendek pada
17 kabupaten/kota Tahun 2024 dijelaskan pada Tabel 1.5 di bawah ini.Kondisi tersebut tidak sesuai dengan:
a. Undang-Undang (UU) Nomor 17 Tahun 2003 tentang Keuangan Negara, pada
Pasal 17 ayat (1) yang menyatakan bahwa APBD disusun sesuai dengan
kebutuhan penyelenggaraan pemerintahan dan kemampuan pendapatan daerah;
b. Peraturan Pemerintah (PP) Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan
Daerah, pada:
1) Pasal 3 ayat (1) yang menyatakan bahwa Pengelolaan Keuangan Daerah
dilakukan secara tertib, efisien, ekonomis, efektif, transparan, dan
bertanggungjawab dengan memperhatikan rasa keadilan, kepatutan, manfaat
untuk masyarakat, serta taat pada ketentuan peraturan perundang-undangan;
2) Pasal 24 ayat (4) yang menyatakan bahwa Penerimaan Daerah yang
dianggarkan dalam APBD sebagaimana dimaksud pada ayat (2) merupakan
rencana Penerimaan Daerah yang terukur secara rasional yang dapat dicapai
untuk setiap sumber Penerimaan Daerah dan berdasarkan pada ketentuan
peraturan perundang-undangan;
3) Pasal 24 ayat (5) yang menyatakan bahwa Pengeluaran Daerah yang
dianggarkan dalam APBD sebagaimana dimaksud pada ayat (3) merupakan
rencana Pengeluaran Daerah sesuai dengan kepastian tersedianya dana atas
Penerimaan Daerah dalam jumlah yang cukup; danPasal 24 ayat (6) yang menyatakan bahwa setiap Pengeluaran Daerah sebagaimana dimaksud pada ayat (3) harus memiliki dasar hukum yang
melandasinya.
c. Peraturan Menteri Dalam Negeri (Permendagri) Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah, pada Lampiran Bab II Anggaran Pendapatan dan Belanja Daerah, huruf D Belanja Daerah, angka 5 Ketentuan
terkait Belanja Transfer yang antara lain menyatakan bahwa belanja transfer
diuraikan menurut jenis, objek, rincian objek, dan sub rincian objek;
d. Permendagri Nomor 15 Tahun 2023 tentang Pedoman Penyusunan APBD
TA 2024, pada Lampiran huruf C. Kebijakan Penyusunan APBD pada angka 3.
Kebijakan belanja daerah yang antara lain menyatakan bahwa Belanja bantuan
keuangan dapat dianggarkan sesuai dengan kemampuan keuangan daerah setelah
memprioritaskan pemenuhan belanja urusan pemerintahan wajib dan urusan
pemerintahan pilihan serta alokasi belanja yang diwajibkan oleh peraturan
perundang-undangan, kecuali ditentukan lain seperti keadaan darurat termasuk
keperluan mendesak sesuai dengan ketentuan peraturan perundang-undangan;
e. Peraturan Gubernur (Pergub) Sumatera Selatan Nomor 3 Tahun 2022 tentang
Tata Cara Pemberian Bantuan Keuangan Bersifat Khusus kepada Pemerintah
Kabupaten/Kota/Desa, pada Pasal 3 yang menyatakan bahwa Asas pemberian
belanja BKBK dilaksanakan secara efektif dan efisien dengan mempertimbangkan kemampuan keuangan daerah setelah memprioritaskan pemenuhan Belanja Urusan Pemerintahan Wajib dan Urusan Pemerintahan Pilihan serta alokasi belanja yang diwajibkan oleh peraturan perundang-
undangan, kecuali ditentukan lain sesuai dengan ketentuan peraturan perundang-
undangan; dan
f. Keputusan Gubernur Sumatera Selatan Nomor 432/KPTS/BPKAD/2023 tentang
Kriteria BKBK atas Beban APBD Provinsi Sumatera Selatan, pada diktum kesatu
yang menyatakan kriteria, sebagai berikut:
1) Sesuai kemampuan keuangan daerah;
2) Mendorong Pemerintah Kabupaten/Kota dalam rangka penurunan angka
kemiskinan;
3) Peningkatan dan Pemerataan Infrastruktur pelayanan dasar/publik
Kabupaten/Kota;
4) Mendukung peningkatan/pembangunan yang menjadi Prioritas Daerah
Kabupaten/Kota;
5) Percepatan Pembangunan dan Pemeliharaan Infrastruktur di
Kabupaten/Kota antara lain: Jalan, Jembatan, Pelayanan Kesehatan,
Pendidikan dan Kebutuhan daerah lainnya;
6) Menyelesaikan Pembangunan Infrastruktur Kabupaten/Kota yang
mengalami kendala dalam penyelesaiannya;
7) Keterbatasan kemampuan keuangan Kabupaten/Kota dalam rangka
pencapaian target RPJMD; dan/atauAspirasi masyarakat hasil Kunjungan Kerja Gubernur di Kabupaten/Kota.
Permasalahan di atas mengakibatkan:
a. Kewajiban sebesar Rp1.163.608.734.979,05 yang seharusnya beban APBD Tahun 2024, belum memiliki sumber pendanaan sehingga menjadi beban APBD tahun anggaran berikutnya; dan
b. Kondisi keuangan Pemerintah Provinsi Sumatera Selatan dan pemerintah
kabupaten/kota mengalami kesulitan likuiditas.
Hal tersebut disebabkan oleh:
a. TAPD menganggarkan APBD tidak berdasarkan kondisi pendapatan senyatanya; dan
b. Gubernur dalam menyetujui dan menetapkan alokasi Belanja BKBK belum
mempertimbangkan kondisi dan kemampuan keuangan daerah.
Atas permasalahan tersebut, Gubernur Sumatera Selatan menyatakan dapat
memahami temuan pemeriksaan tersebut.
BPK merekomendasikan kepada Gubernur Sumatera Selatan agar mempertimbangkan pemberian BKBK pada Tahun 2025 berdasarkan ketersediaan
dana, potensi riil pendapatan dan utang kurang salur BKBK, serta
memperhitungkannya dalam Perubahan APBD TA 2025.
Red.


