


Sumsel, Rajawalinews.online
Ali Sopyan Pimpinan Umum Media Rajawalinews.online Group Membongkar BKBK Sumatera Selatan yang menjadi santapan Pejabat Bangsat ,Hal tersebut harus di proses hukum. Diduga keras kasus yang selama ini terpendam di bekingi Herder bertaring tajam, “tutur Ali Sopyan. Lanjutnya pula mengatakan sudah cukup besar kerugian Uang negara.Pasalnya Penganggaran dan Pelaksanaan Belanja BKBK Belum Mempertimbangkan Kondisi dan Kemampuan Keuangan Daerah
Berdasarkan analisis atas APBDP TA 2025 diketahui terdapat anggaran Belanja
Transfer yang terdiri dari Belanja Bagi Hasil Pajak Daerah sebesar Rp1.698.080.940.377,00, Belanja Bantuan Keuangan Bersifat Khusus (BKBK)
sebesar Rp2.075.538.656.635,00 yang terdiri dari BKBK kepada Desa sebesar
Rp58.000.000.000,00, dan BKBK kepada Kabupaten/Kota sebesar
Rp2.017.538.656.635,00.
Dalam pelaksanaan Belanja BKBK, terdapat beberapa permasalahan yang
menjadi perhatian BPK dan diungkap dalam LHP BPK sejak TA 2021 s.d. 2025,
dengan perincian pada tabel berikut.Permasalahan dalam LHP Kepatuhan atas Belanja Daerah TA 2025 pada
Pemprov Sumatera Selatan dengan Nomor 13/T/LHP/DJPKN-
V.PLG/PPD.03/01/2026 tanggal 21 Januari 2026 juga menyatakan bahwa
alokasi belanja yang diwajibkan oleh peraturan perundang-undangan yang
belum terpenuhi pada APBD TA 2025, di antaranya yaitu:
1) Belanja Infrastruktur Pelayanan Publik dengan alokasi paling rendah sebesar
40,00%, namun pada penyediaan anggaran pada rancangan APBD Pemprov
Sumatera Selatan Tahun 2025 hanya sebesar 19,74% dan pada rancangan
APBDP Pemprov Sumatera Selatan Tahun 2025 hanya sebesar 33,84%; dan
2) Pendidikan dan Pelatihan bagi ASN dalam rangka Pengembangan
Kompetensi Penyelenggara Pemerintah Daerah dengan alokasi paling
sedikit 0,34%, namun penyediaan anggaran pada rancangan APBD Pemprov
Sumatera Selatan Tahun 2025 hanya sebesar 0,26% dan pada rancangan
APBDP Pemprov Sumatera Selatan Tahun 2025 hanya sebesar 0,22%.
Atas permasalahan tersebut, BPK merekomendasikan kepada Gubernur
Sumatera Selatan antara lain untuk mempertimbangkan pemberian BKBK pada
Tahun 2025 berdasarkan ketersediaan dana, potensi riil pendapatan, dan utang
kurang salur BKBK, serta memperhitungkannya dalam APBDP TA 2025 dan menetapkan peraturan pelaksana dari Pergub Sumatera Selatan Nomor 3 Tahun
2022 tentang Tata Cara Pemberian Bantuan Keuangan Bersifat Khusus kepada
Pemerintah Kabupaten/Kota/Desa.
Pergub tersebut mengatur mekanisme
perencanaan pemberian Belanja BKBK yang menampilkan bagan alur setiap
tahapan, tugas dan tanggung jawab dari pihak SKPD terkait, periode pengusulan
dari tahun sebelumnya sehingga dapat dirinci pada dokumen penganggaran
tahun berjalan, dan memperhatikan ketersediaan anggaran.Menindaklanjuti rekomendasi tersebut, Pemprov Sumatera Selatan menyampaikan surat dari Gubernur Sumatera Selatan kepada Ketua TAPD untuk
menindaklanjuti rekomendasi BPK, namun tindak lanjut belum sesuai dengan
rekomendasi berdasarkan rencana aksi.
Hasil pemeriksaan lebih lanjut atas proses penganggaran dan realisasi Belanja
BKBK menunjukkan permasalahan Tahun 2024 masih terjadi pada Tahun 2025,
dengan uraian sebagai berikut.
Kegiatan yang tidak menambah nilai aset tetap pada empat SKPD dianggarkan pada Belanja Modal Pemeriksaan atas dokumen penganggaran dan pertanggungjawaban belanja diketahui terdapat kegiatan yang tidak menambah nilai Aset Tetap pada empat SKPD dengan nilai total Rp22.876.412.714,09, namun dianggarkan dan direalisasikan pada Belanja Modal dengan perincian sebagai berikut.
1) Dinas PUBMTR Pekerjaan Pemeliharaan Berkala Jalan Lingkungan Kantor dilaksanakan berdasarkan kontrak Nomor 500.11.2.6/00137/DIS.PUBMTR/KONTRAK-PEMEL/2025 tanggal 4 Agustus 2025 dengan nilai kontrak sebesar Rp19.367.489.300,00 termasuk PPN 11%. Berdasarkan hasil pemeriksaan dokumen kontrak, back up data quantity, as build drawing, serta pemeriksaan lapangan bersama PPK, PPTK, pihak ketiga, dan didampingi Inspektorat Provinsi Sumatera Selatan, diketahui terdapat pengerjaan ruas jalan lingkungan kantor yang bukan jalan kewenangan Provinsi Sumatera Selatan, dengan perincian pada tabel berikut.
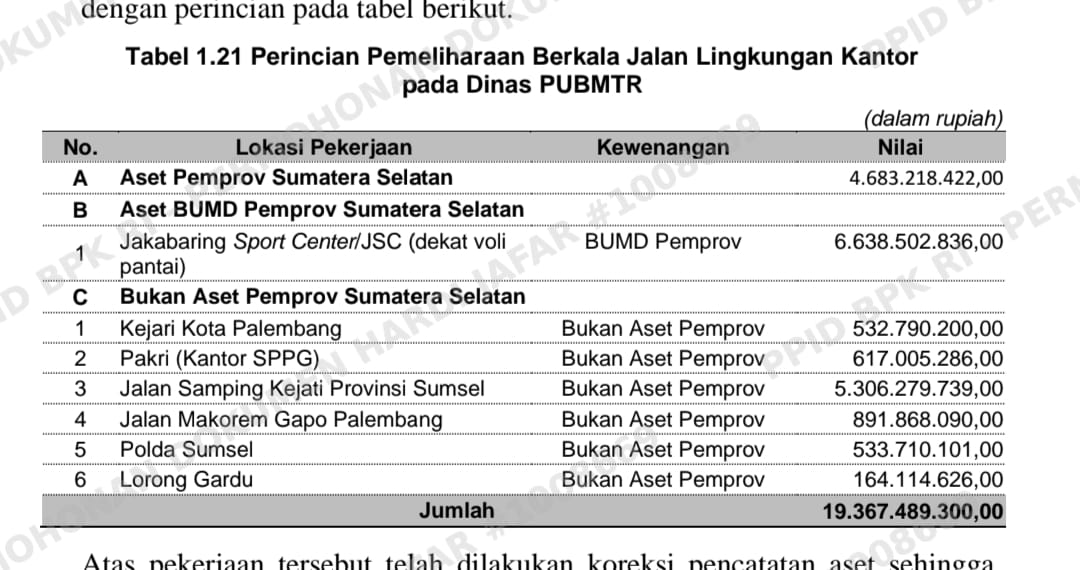
Atas pekerjaan tersebut telah dilakukan koreksi pencatatan aset sehingga yang tercatat pada KIB D hanya jalan yang menjadi kewenangan Pemprov Sumatera Selatan sebesar Rp4.683.218.422,00. Untuk aset yang bukan kewenangan Pemprov Sumatera Selatan sebesar Rp14.684.270.878,00, dilakukan reklasifikasi ke Persediaan yang akan diserahterimakan sesuai dengan ketentuan yang berlaku.
2) Dinas Pendidikan Dinas Pendidikan menganggarkan dan merealisasikan Belanja Modal JJI dengan Surat Perjanjian Kerja (SPK) Nomor 420/110/UPT-GRAHATEK/ Disdik.SS/2025 tanggal 17 November 2025 sebesar Rp83.845.000,00.
Berdasarkan hasil pemeriksaan atas dokumen kontrak, diketahui bahwapekerjaan tersebut berupa pemeliharaan instalasi listrik dengan nilai barang di bawah batas kapitalisasi aset tetap sehingga tidak dapat digolongkan dalam kriteria aset tetap. Atas aset tersebut, telah dilakukan koreksi pencatatan aset dan dicatat sebagai aset ekstrakomtabel.
3) Dinas Perdagangan Dinas Perdagangan menganggarkan dan merealisasikan Belanja Modal Gedung dan Bangunan dengan SPK Nomor 056/Disdag/Set/VI/2025 tanggal 23 Juni 2025 sebesar Rp199.750.000,00. Berdasarkan hasil rekonsiliasi, aset tersebut merupakan perbaikan rusak ringan yang tidak tergolong dalam kriteria Aset Tetap karena tidak meningkatkan masa manfaat maupun meningkatkan manfaat ekonomi. Atas kegiatan tersebut, telah dilakukan koreksi pencatatan aset dan menambah pengakuan atas Beban Barang dan Jasa – LO.
4) Dinas PSDA Dinas PSDA menganggarkan dan merealisasikan Belanja Modal JJI sebesar Rp8.165.205.550,00 berupa kegiatan galian yang dimaksudkan untuk mempertahankan aset tetap tersebut agar berfungsi baik/normal dan tidak menambah nilai aset karena tidak menambah masa manfaat, dengan perincian pada tabel berikut.
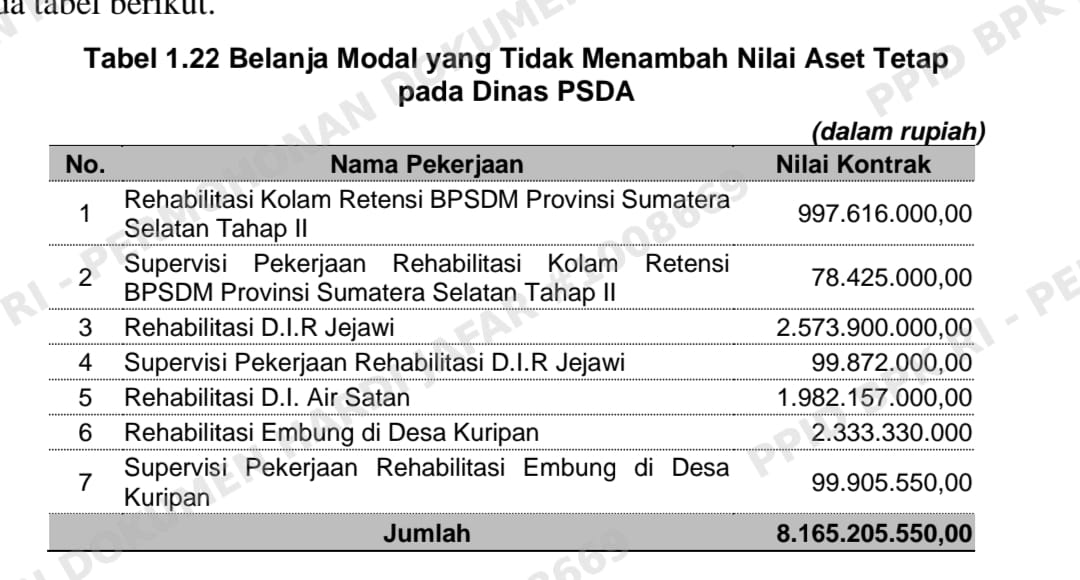
Pemeriksaan lebih lanjut atas perincian pekerjaan dalam kontrak diketahui bahwa pada Pekerjaan Rehabilitasi Kolam Retensi BPSDM Provinsi Sumatera Selatan Tahap II terdapat item pekerjaan Pembuatan Jogging Track sebesar Rp256.658.713,91 yang menambah nilai aset tetap sehingga kesalahan klasifikasi penganggaran pada Dinas PSDA adalah sebesar Rp7.908.546.836,09 (Rp8.165.205.550,00 – Rp256.658.713,91).
Kondisi tersebut tidak sesuai dengan:
a. PP Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan (SAP), pada:
1) Lampiran I.03 SAP Berbasis Akrual Pernyataan Nomor 02 tentang LRA Berbasis Kas, Paragraf 37 yang menyatakan bahwa Belanja Modal adalah pengeluaran anggaran untuk perolehan Aset Tetap dan Aset Lainnya yang memberi manfaat lebih dari satu periode akuntansi. Belanja Modal meliputiantara lain belanja modal untuk perolehan tanah, gedung dan bangunan, peralatan, aset tak berwujud;
2) Lampiran I.08 SAP Berbasis Akrual Pernyataan Nomor 07 tentang Akuntansi Aset Tetap, Paragraf 4 antara lain menyatakan bahwa Aset Tetap adalah aset berwujud yang mempunyai masa manfaat lebih dari 12 (dua belas) bulan untuk digunakan, atau dimaksudkan untuk digunakan, dalam kegiatan pemerintah atau dimanfaatkan oleh masyarakat umum
b. Permendagri Nomor 15 Tahun 2024 tentang Pedoman Penyusunan Anggaran Pendapatan dan Belanja Daerah Tahun Anggaran 2025, pada Lampiran Angka
3. Kebijakan Penyusunan Anggaran Pendapatan dan Belanja Daerah, pada:
1) Angka 3.4.1.1 Belanja Pegawai huruf h yang menyatakan bahwa larangan pemerintah daerah menganggarkan dalam jenis belanja pegawai untuk tenaga Non ASN dikarenakan belanja pegawai hanya diperuntukan bagi PNS daerah, PPPK daerah, kepala daerah/wakil kepala daerah dan DPRD;
2) Angka 3.4.1.2 Belanja Barang dan Jasa huruf a yang menyatakan bahwa Belanja barang dan Jasa digunakan untuk menganggarkan pengadaan barang/jasa yang nilai manfaatnya kurang dari 12 (dua belas) bulan, termasuk barang/jasa yang akan diserahkan atau dijual kepada masyarakat/pihak lain dalam rangka melaksanakan program, kegiatan dan subkegiatan pemerintah daerah guna pencapaian sasaran prioritas daerah yang tercantum dalam RPJMD/Rencana Pembangunan Daerah (RPD) pada SKPD terkait;
3) Angka 3.4.2 Belanja Modal, pada:
a) Huruf a yang menyatakan bahwa Belanja Modal dianggarkan untuk pengeluaran dalam rangka pengadaan aset tetap dan aset lainnya;
b) Huruf b yang menyatakan bahwa nilai aset tetap yang dianggarkan dalam belanja modal tersebut adalah sebesar harga beli atau bangun aset ditambah seluruh belanja yang terkait dengan pengadaan/pembangunan aset sampai aset siap digunakan sesuai dengan peraturan perundang-undangan;
c. Pergub Sumatera Selatan Nomor 5 Tahun 2025 tentang Kebijakan dan Sistem Akuntansi, pada Lampiran II Kebijakan Akuntansi Akun huruf E Akuntansi Beban dan Belanja, pada Point 2.4:
1) Huruf e yang menyatakan bahwa Belanja Barang dan Jasa adalah pengeluaran anggaran untuk pengadaan barang dan jasa yang nilai manfaatnya kurang dari 12 (dua belas) bulan dalam melaksanakan program dan kegiatan pemerintahan; dan
2) Huruf j yang menyatakan bahwa Belanja Modal adalah pengeluaran anggaran untuk perolehan aset tetap dan aset lainnya yang memberi manfaat lebih dari satu periode akuntansi. Belanja Modal meliputi antara lain belanja modal untuk perolehan tanah, gedung dan bangunan, peralatan, dan aset tak berwujud.Permasalahan di atas mengakibatkan Belanja Barang dan Jasa serta Belanja Modal tidak menggambarkan keadaan yang sebenarnya sebesar Rp27.715.357.894,09 (Rp4.838.945.180,00 + Rp22.876.412.714,09), dengan perincian:
a. Belanja Barang dan Jasa lebih saji sebesar Rp4.838.945.180,00 dan kurang saji sebesar Rp22.876.412.714,09; dan
b. Belanja Modal lebih saji sebesar Rp22.876.412.714,09 dan kurang saji sebesar Rp4.838.945.180,00.
Hal tersebut disebabkan oleh:
a. Sekretaris Daerah selaku Ketua TAPD kurang cermat dalam mengevaluasi usulan anggaran kegiatan SKPD dan memverifikasi rancangan DPA dan DPPA SKPD; dan
b. Kepala SKPD terkait kurang mematuhi ketentuan klasifikasi jenis belanja sesuai SAP dalam menyusun RKA SKPD.
Atas permasalahan tersebut, Gubernur Sumatera Selatan menyatakan sependapat dengan temuan BPK dan akan menindaklanjuti permasalahan tersebut sesuai rekomendasi BPK.
BPK merekomendasikan Gubernur Sumatera Selatan agar memerintahkan:
a. Sekretaris Daerah selaku Ketua TAPD lebih cermat dalam mengevaluasi usulan anggaran kegiatan SKPD dan memverifikasi rancangan DPA dan DPPA SKPD; dan
b. Kepala SKPD terkait lebih mematuhi ketentuan klasifikasi jenis belanja sesuai SAP dalam menyusun RKA SKPD.
Red.


