


Purwakarta, Rajawalinews.online
Belanja BOSP negeri yang direalisasikan sesuai ARKAS melebihi alokasi anggaran yang ditetapkan pada APBD TA 2023 sebesar Rp.9.015.582.199,00
Berdasarkan tabel di atas diketahui terdapat BOSP negeri yang direalisasikan sesuai penganggaran melalui ARKAS melebihi alokasi anggaran yang ditetapkan dalam APBD TA 2023 sebesar Rp9.015.582.199,00 yaitu Belanja Barang dan Jasa direalisasikan melebihi sebesar Rp5.576.148.890,00 dari anggaran dan Belanja Modal Aset Tetap
Lainnya direalisasikan melebihi sebesar Rp3.439.433.309,00 dari anggaran.
Berdasarkan penjelasan dari Kepala Dinas Pendidikan diketahui bahwa
realisasi Belanja Barang dan Jasa serta Belanja Modal Aset Tetap Lainnya
yang melebihi anggaran terjadi karena terdapat perbedaan waktu penetapan
perencanaan antara penganggaran melalui SIPD dengan penganggaranmelalui ARKAS di Satuan Pendidikan. Penganggaran BOSP TA 2023 melalui SIPD ditetapkan pada 23 Desember 2022, sedangkan penganggaran
melalui Aplikasi Rencana Kegiatan Anggaran Sekolah (ARKAS) baru dimulai proses input pada Triwulan I TA 2023. Dinas Pendidikan tidak melaporkan penganggaran BOSP negeri sesuai ARKAS untuk disesuaikan
dengan anggaran belanja BOSP dalam APBD Perubahan TA 2023.
Realisasi Belanja Modal Aset Tetap Lainnya dari BOSP negeri melebihi anggaran tersebut menyebabkan akun Belanja Modal Aset Tetap Lainnya pada LRA sampai dengan 31 Desember 2023 melebihi anggaran sebesar
Rp3.402.606.469,00.
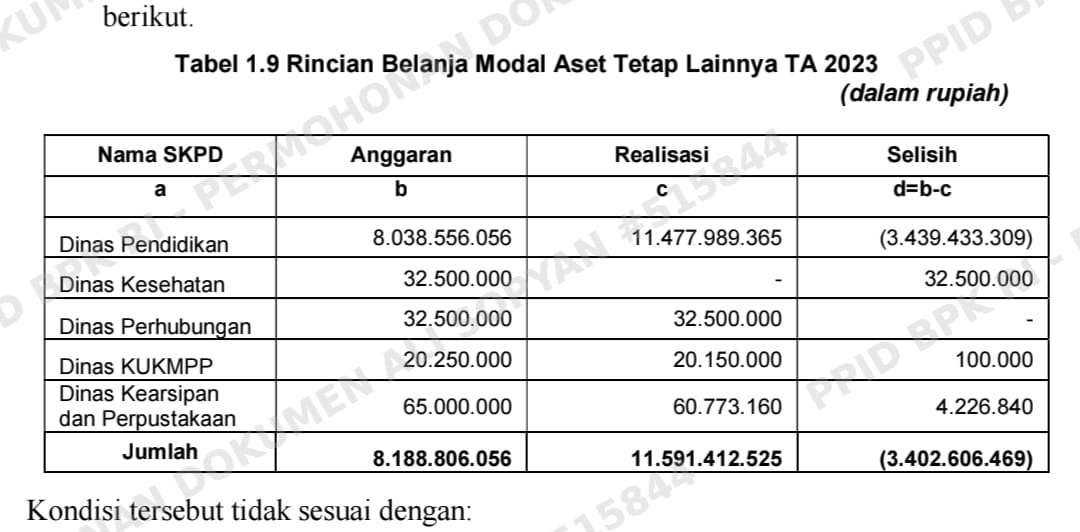
Pemkab Purwakarta menyajikan realisasi Belanja Modal Aset Tetap Lainnya
pada LRA TA 2023 sebesar Rp11.591.412.525,00 dari anggaran sebesar
Rp8.188.806.056,00 atau mencapai 141,55%. Realisasi Belanja Modal Aset
Tetap Lainnya tersebut melebihi anggaran sebesar Rp3.402.606.469,00.
Selisih tersebut disebabkan oleh Belanja Modal Aset Tetap Lainnya BOS
yang direalisasikan sebesar Rp11.477.989.365,00 atau melebihi sebesar
Rp3.439.433.309,00 dari anggaran sebesar Rp8.038.556.056,00. Penjelasan
atas selisih realisasi yang melebihi anggaran pada lima perangkat daerah
yaitu Dinas Pendidikan, Dinas Kesehatan, Dinas Perhubungan, Dinas KUKMPP, dan Dinas Kearsipan dan Perpustakaan, dirinci pada tabel berikut.
Kondisi tersebut tidak sesuai dengan:
a. Peraturan Menteri Dalam Negeri Nomor 84 Tahun 2022 tentang Pedoman Penyusunan APBD TA 2023 pada Lampiran poin C 2 b. 4) a) (4) (e) ii (ii), yang menyebutkan antara lain bahwa penganggaran dana BOS pada kabupaten/kota bagi satuan pendidikan dasar (Satdikdas) negeri yang diselenggarakan oleh kabupaten/kota dalam bentuk program, kegiatan, sub kegiatan dan diuraikan ke dalam belanja sesuai kode rekening berkenaan sedangkan dana BOS swasta yang diselenggarakan oleh masyarakat dalam bentuk program, kegiatan, sub kegiatan dan diuraikan ke dalam belanja hibah sesuai kode rekening berkenaan;
b. Buletin Teknis Standar Akuntansi Pemerintahan Nomor 04 tentang Penyajian dan Pengungkapan Belanja Pemerintah, Bab V yang diantaranya menyatakan bahwa:Belanja barang dan jasa digunakan untuk pengeluaran pembelian/pengadaan barang yang nilai manfaatnya kurang dari 12 (dua belas) bulan dan/atau pemakaian jasa dalam melaksanakan program dan kegiatan pemerintahan daerah;
2) Belanja Barang adalah pengeluaran untuk menampung pembelian barang dan jasa yang habis pakai untuk memproduksi barang dan jasa yang dipasarkan maupun tidak dipasarkan, dan pengadaan barang yang dimaksudkan untuk diserahkan atau dijual kepada masyarakat dan belanja perjalanan; dan
3) Belanja modal digunakan untuk pengeluaran yang dilakukan dalam rangka pembelian/pengadaan atau pembangunan aset tetap berwujud yang mempunyai nilai manfaat lebih dari 12 (duabelas) bulan untuk digunakan dalam kegiatan pemerintahan, seperti dalam bentuk tanah, peralatan dan mesin, gedung dan bangunan, jalan, irigasi dan jaringan, dan aset tetap lainnya.
c. Buletin Teknis Standar Akuntansi Pemerintahan Nomor 15 tentang Akuntansi Aset Tetap Berbasis Akrual BAB XIV, Subbab 14.1 Paragraf 2, yang menyatakan bahwa suatu belanja dapat dikategorikan sebagai Belanja Modal jika:
1) huruf a. pengeluaran tersebut mengakibatkan adanya perolehan aset tetap atau aset lainnya yang menambah aset pemerintah;
2) huruf b. pengeluaran tersebut melebihi batasan minimal kapitalisasi aset tetap atau aset lainnya yang telah ditetapkan oleh pemerintah; dan
3) huruf c. perolehan aset tetap tersebut diniatkan bukan untuk dijual atau diserahkan ke masyarakat atau pihak lainnya.
Permasalahan tersebut mengakibatkan:
a. Belanja Hibah pada LRA TA 2023 kurang saji sebesar Rp15.798.080.873,00, Belanja Modal Gedung Bangunan kurang saji sebesar Rp998.565.122,00, Belanja modal JIJ kurang saji sebesar Rp8.443.815.885,00, Belanja Barang dan Jasa lebih saji sebesar Rp24.133.860.608,00, Belanja Modal Peralatan dan Mesin lebih saji sebesar Rp41.711.319,00, dan Belanja Modal Aset Tetap Lainnya lebih saji sebesar Rp1.064.889.953,00; dan
b. Realisasi Belanja Modal Aset Tetap Lainnya melebihi anggaran sebesar Rp3.402.606.469,00 (Rp11.591.412.525,00 – Rp8.188.806.056,00).
Hal tersebut disebabkan karena:
a. TAPD kurang cermat mengevaluasi RKA SKPD TA 2023 dan memverifikasi usulan anggaran belanja; dan
b. Kepala Dinas Pendidikan, DKUPP, DLH, Disporaparbud, Dinas PUTR dan Camat Campaka kurang cermat melakukan penyusunan anggaran belanja pada SKPD yang dipimpinnya, khususnya kesesuaian anggaran belanja dengan jenis belanjanya.
Atas permasalahan tersebut, Pemkab Purwakarta melalui Sekretaris Daerah dan Kepala Dinas Pendidikan menyatakan sependapat dengan temuan BPK dan akan menindaklanjuti sesuai rekomendasi.BPK merekomendasikan Bupati Purwakarta menginstruksikan:
a. TAPD lebih cermat mengevaluasi RKA Perangkat Daerah dan memverifikasi usulan anggaran Belanja Daerah; dan
b. Kepala Dinas Pendidikan, DKUPP, DLH, Disporaparbud, Dinas PUTR, dan Camat Campaka lebih cermat menyusun anggaran Belanja mengikuti kriteria belanja sesuai ketentuan yang berlaku.
c. Kepala Dinas Pendidikan memerintahkan kepala satuan pendidikan negeri untuk mengusulkan perubahan anggaran sekolah sesuai jadwal tahapan penyusunan APBD dan APBD Perubahan serta merealisasikan belanja sesuai anggaran yang ditetapkan.
Berdasarkan rencana aksi Pemkab Purwakarta, Bupati Purwakarta akan menindaklanjuti rekomendasi dalam kurun waktu 60 hari setelah Laporan Hasil Pemeriksaan (LHP) diterima.
Red


